
Cómo funciona cada sección de Crediatis
Un recorrido por el sistema en el orden en que se usa: desde la puesta en marcha hasta el resultado de los socios. Las pantallas de esta guía reproducen las del sistema real. Si querés entender cómo se calculan las tasas y los intereses, está en la guía de tasas e intereses.
Puesta en marcha
Cuando abrís la cuenta, Crediatis ya viene con valores razonables para arrancar: tolerancia de mora, franjas, tasas de referencia del simulador y una tabla de tasas para cheques. La sección Puesta en marcha, dentro de Configuración, te lleva por lo mínimo que conviene revisar antes de cargar el primer crédito.
Dónde está: Configuración → Puesta en marcha
Simulador
Es la calculadora de todos los días y la única sección que puede usar cualquiera, sin permisos. Cargás el monto, cuántas cuotas, con qué frecuencia, y el sistema arma el plan completo con las tasas legales que después van en el contrato. Simula créditos, prendas sobre vehículos, financiación de bienes y descuento de cheques.
El interés se escribe en pesos, como se pacta en la práctica: "te presto 100.000 y me devolvés 130.000". Si preferís partir de una tasa, el sistema propone el interés a partir de la tasa de referencia configurada, y podés cambiarlo. Con la simulación guardada se puede emitir el contrato o dar de alta el crédito sin volver a cargar nada.
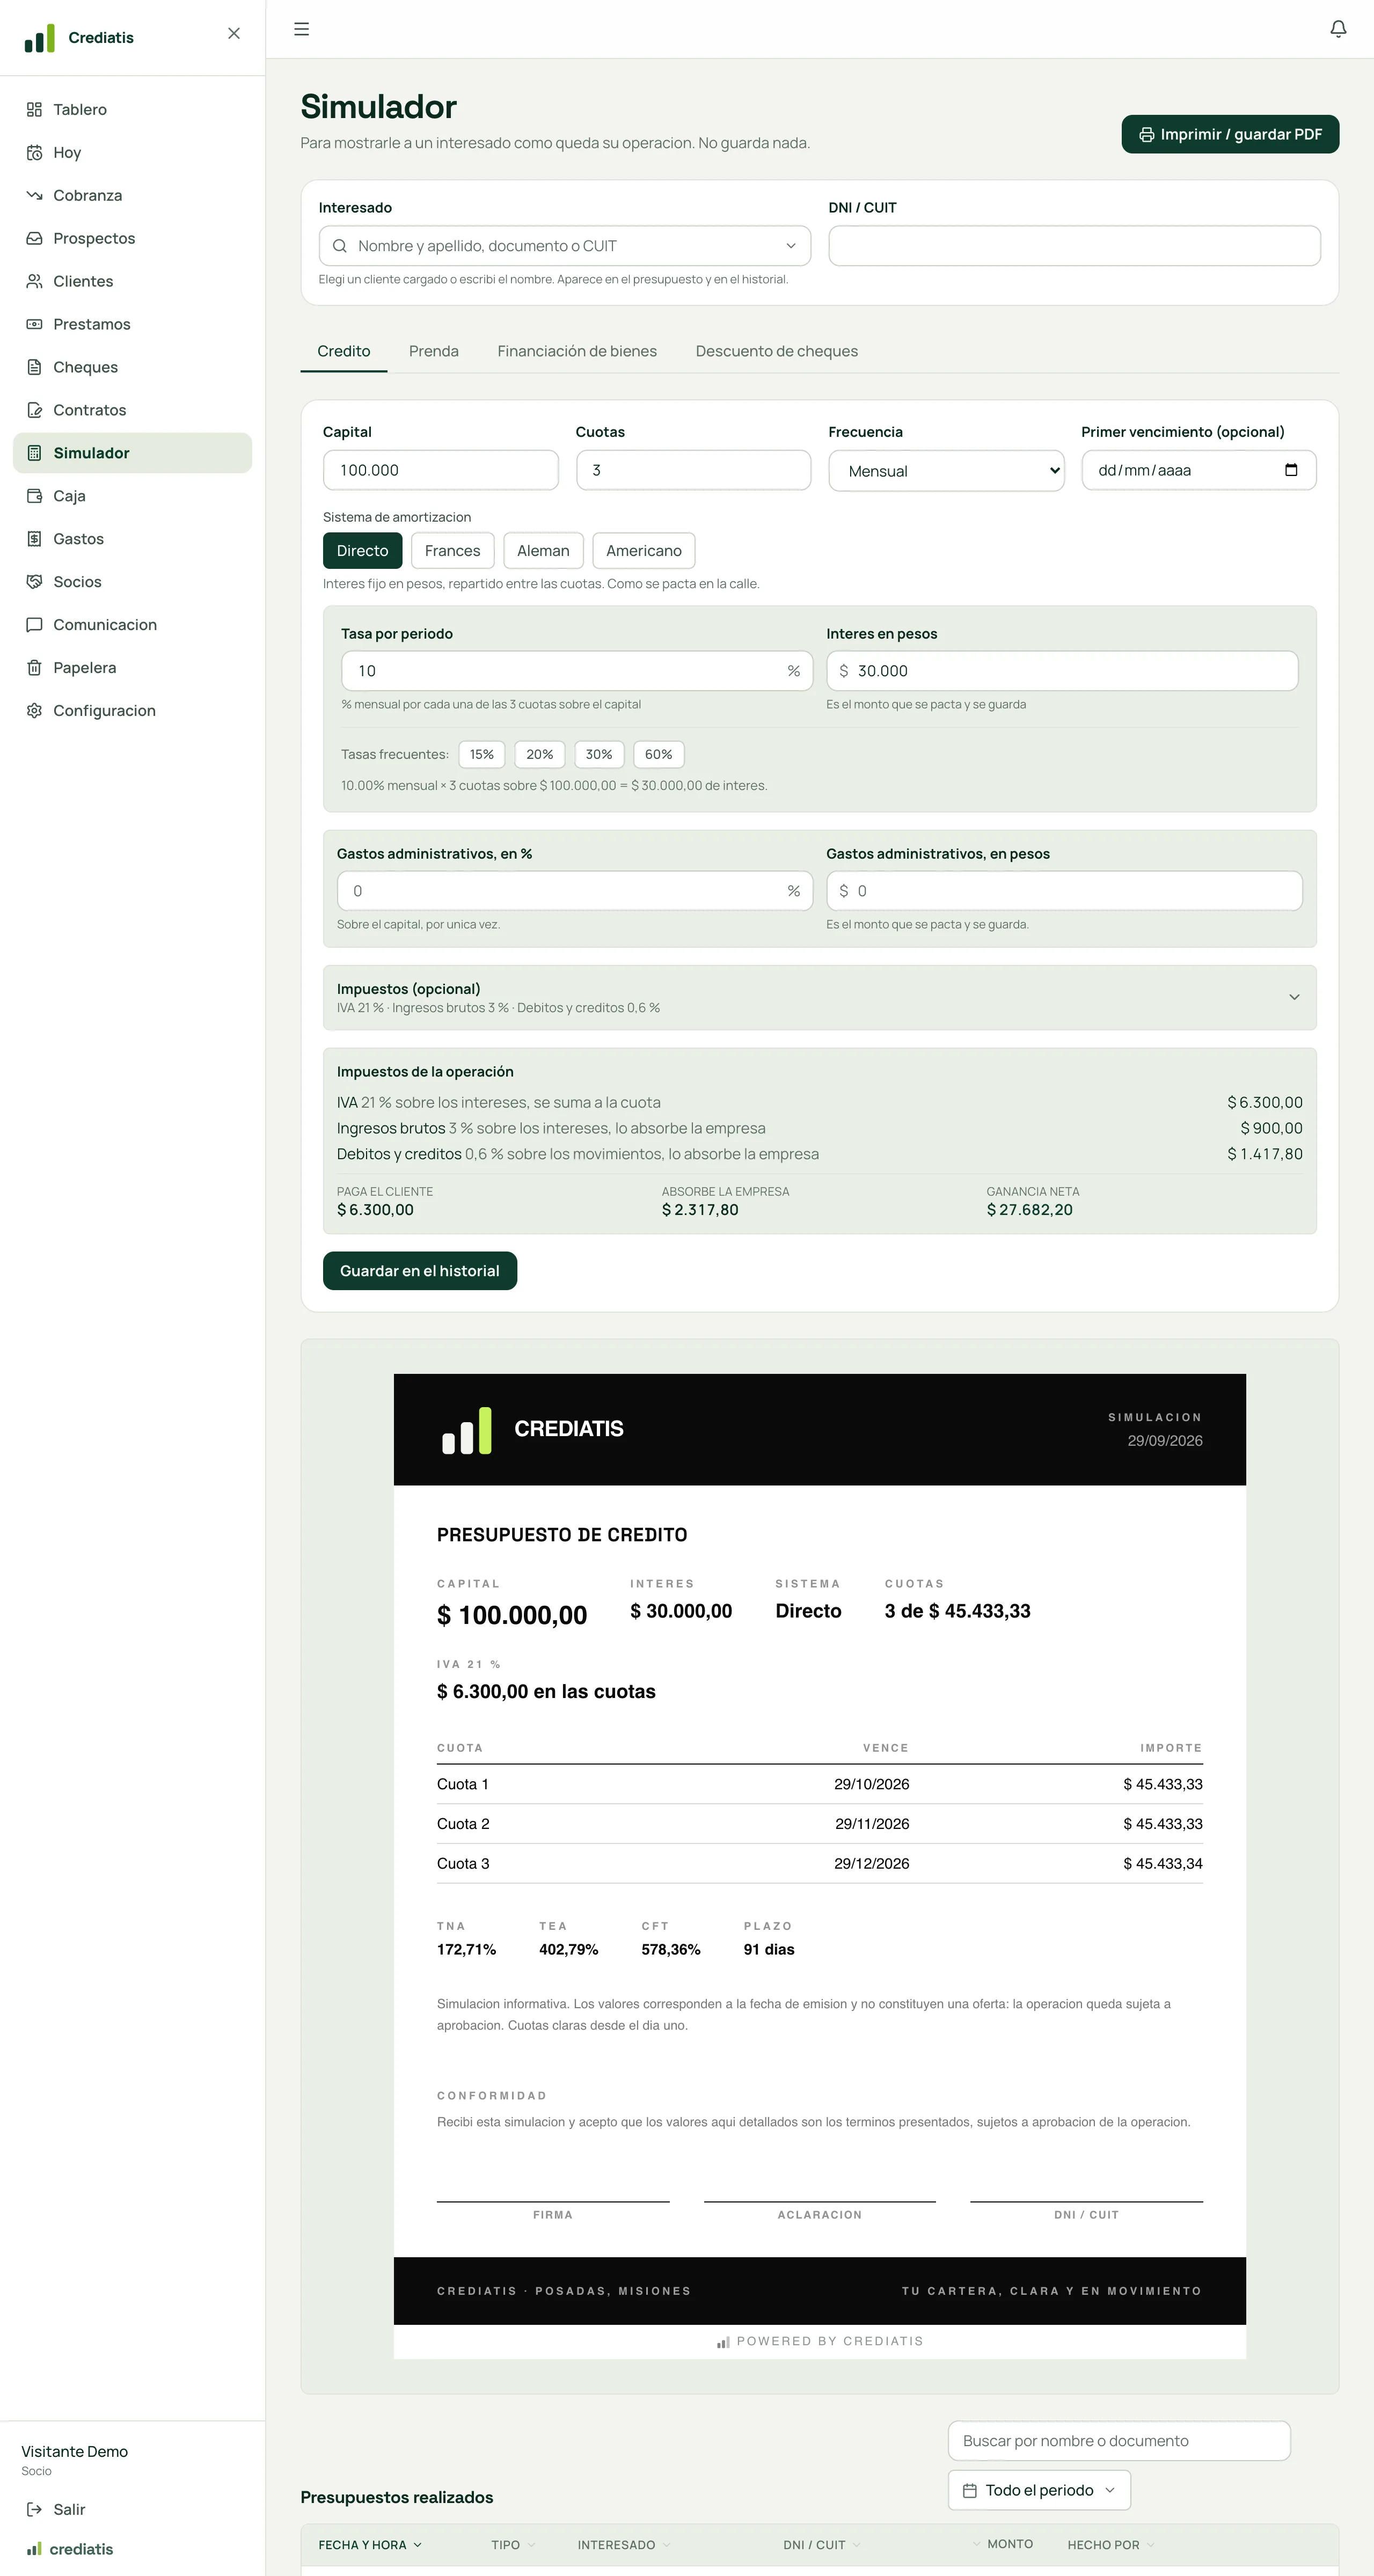
- Elegí el producto: crédito, prenda, bienes o cheque.
- Cargá monto e interés en pesos, cuotas y frecuencia. En prendas y bienes cargás el valor del bien y la entrega; el capital sale solo.
- Revisá el plan y las tasas. Guardá la simulación si la vas a usar para un contrato o un alta.
Dónde está: Simulador · sin permiso especial
Marketing
Es la bandeja de entrada de solicitudes: cada una es un prospecto. Cada empresa tiene un formulario público por pasos, con su marca, para créditos y otro para cheques. Lo compartís por link o lo insertás en tu sitio. Cada solicitud que entra se evalúa sola: consulta la Central de Deudores del BCRA, aplica las reglas que configuraste y la clasifica con un semáforo.
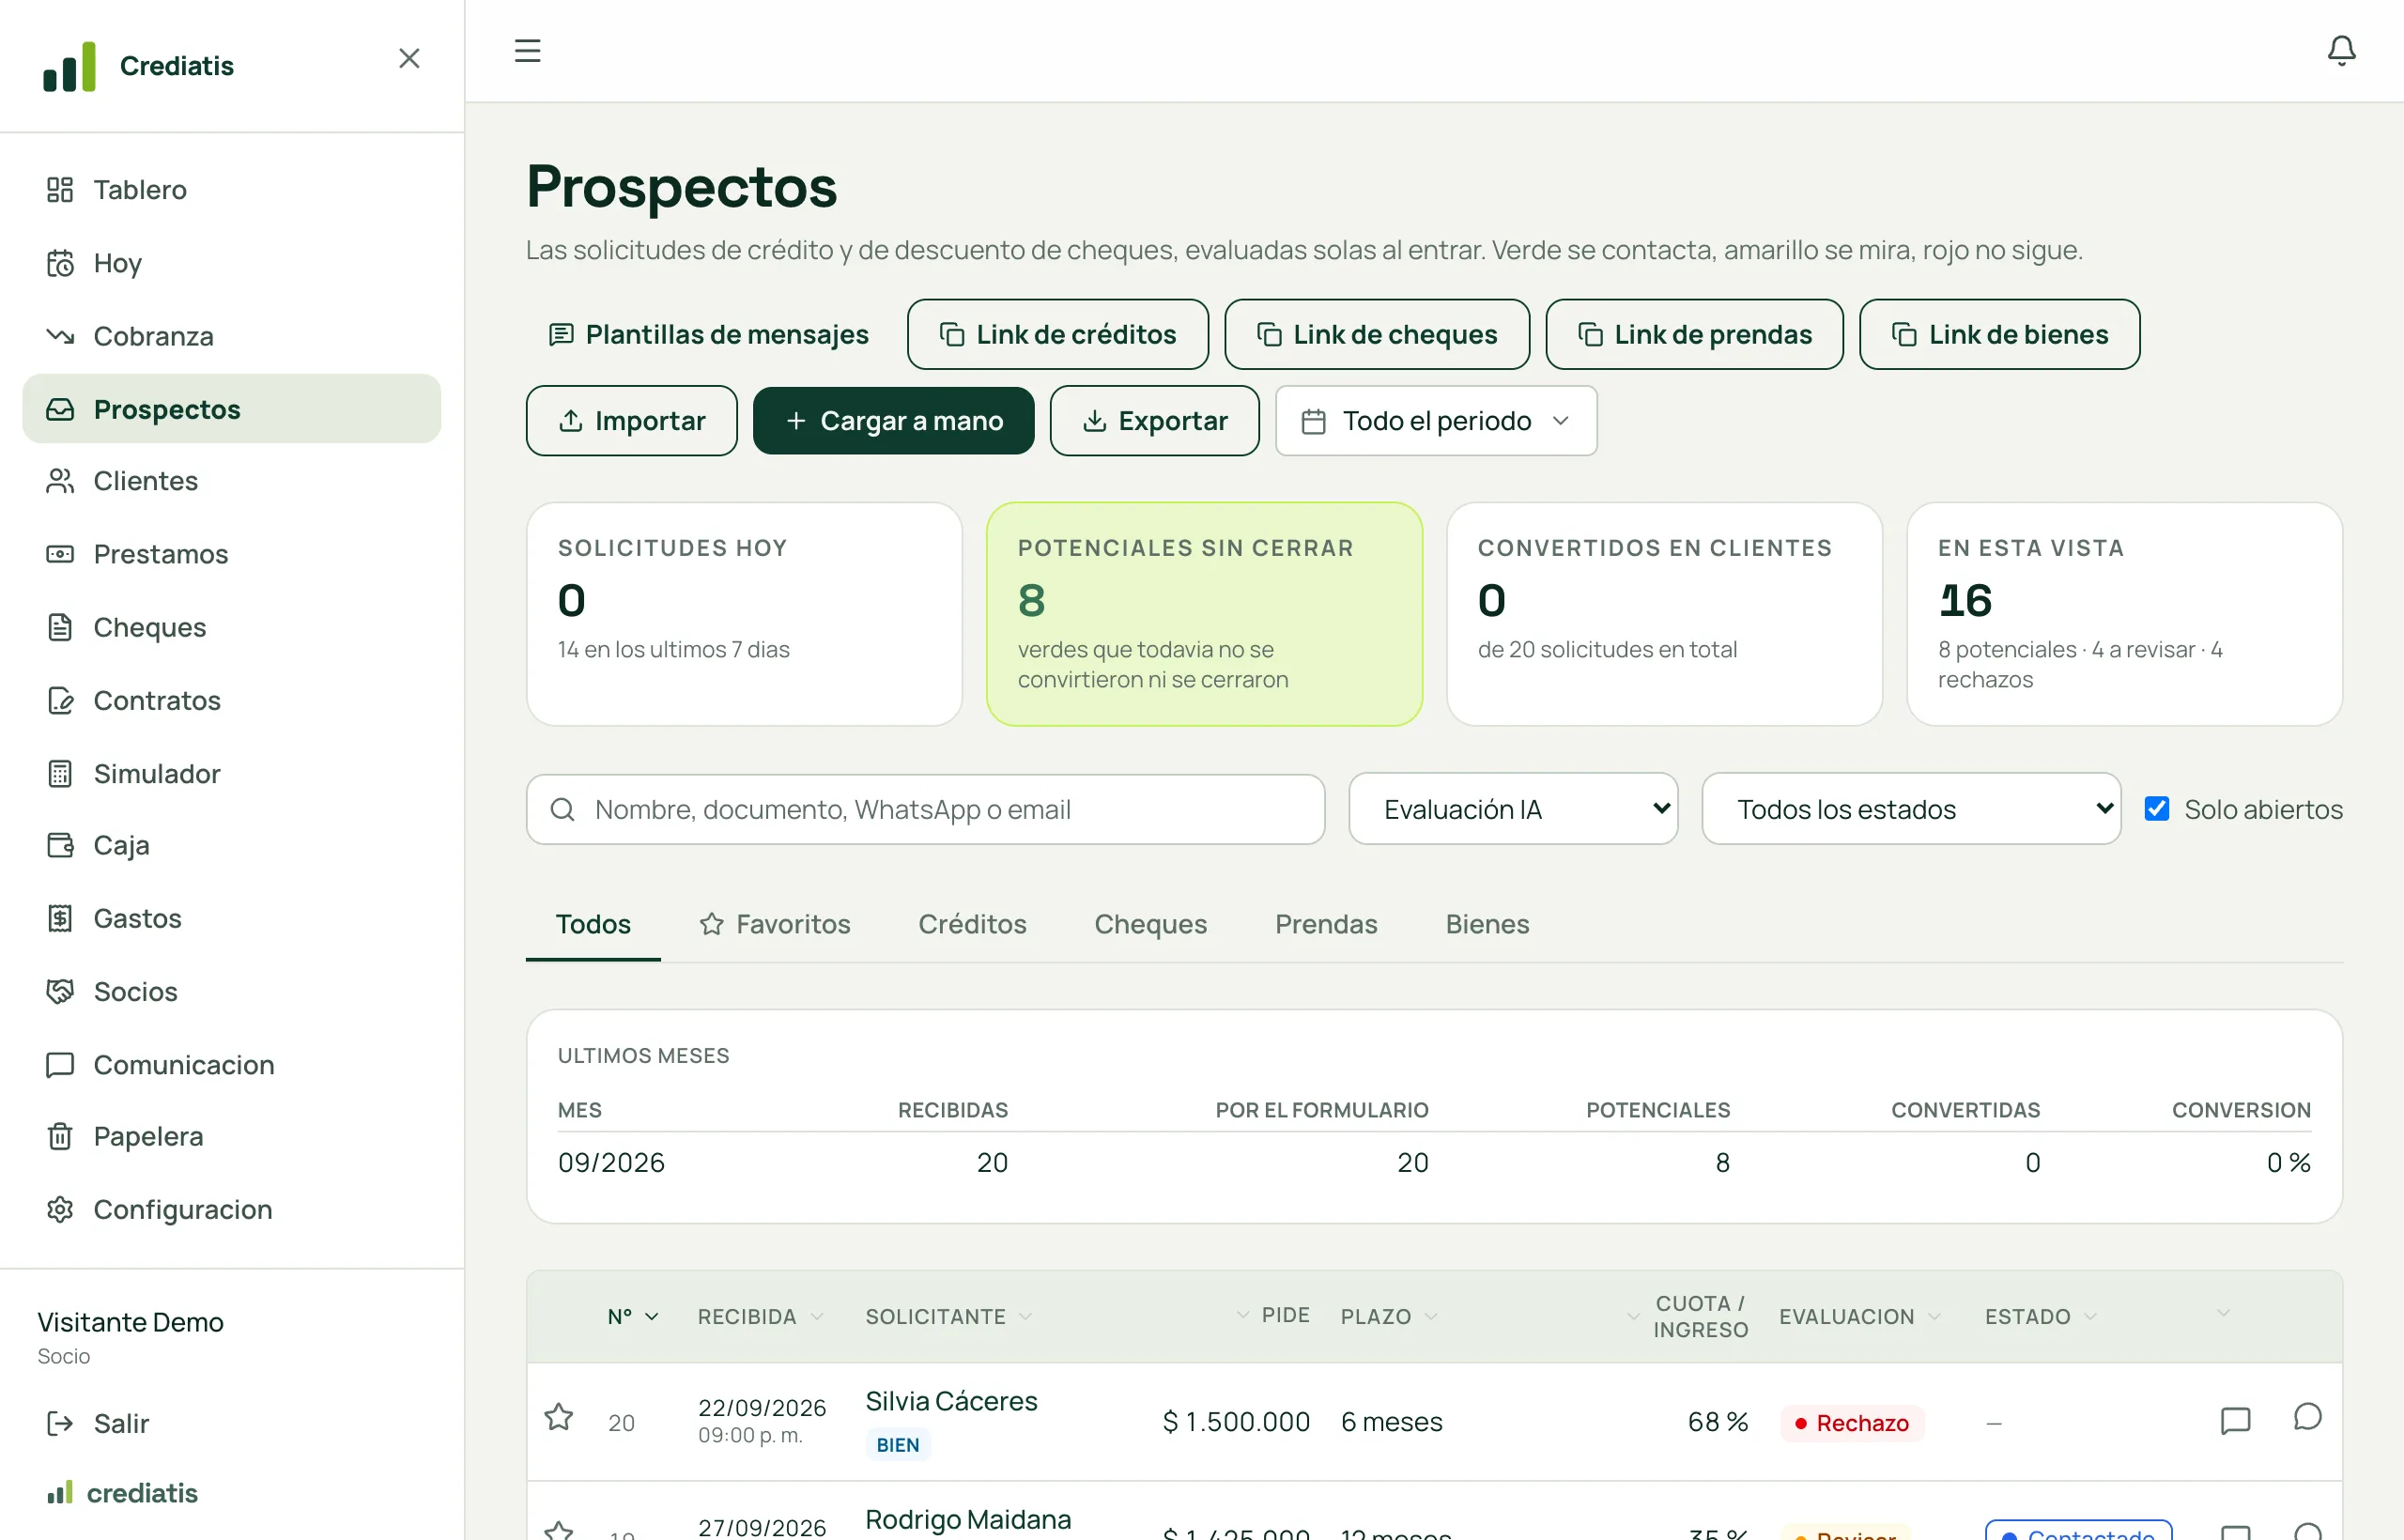
- Qué preguntas hace el formulario y en qué paso va cada una lo definís vos desde Configuración → Marketing.
- Las reglas de evaluación también son tuyas: hasta qué porcentaje del ingreso puede ser la cuota, qué pasa con solicitudes fuera de tu zona, qué tipos de ingreso aceptás.
- Análisis por lotes con IA: podés pedir un resumen de todas las solicitudes nuevas para priorizar a quién llamar primero.
Dónde está: Marketing · formulario público en tuempresa.crediatis.com/solicitud/…
Clientes
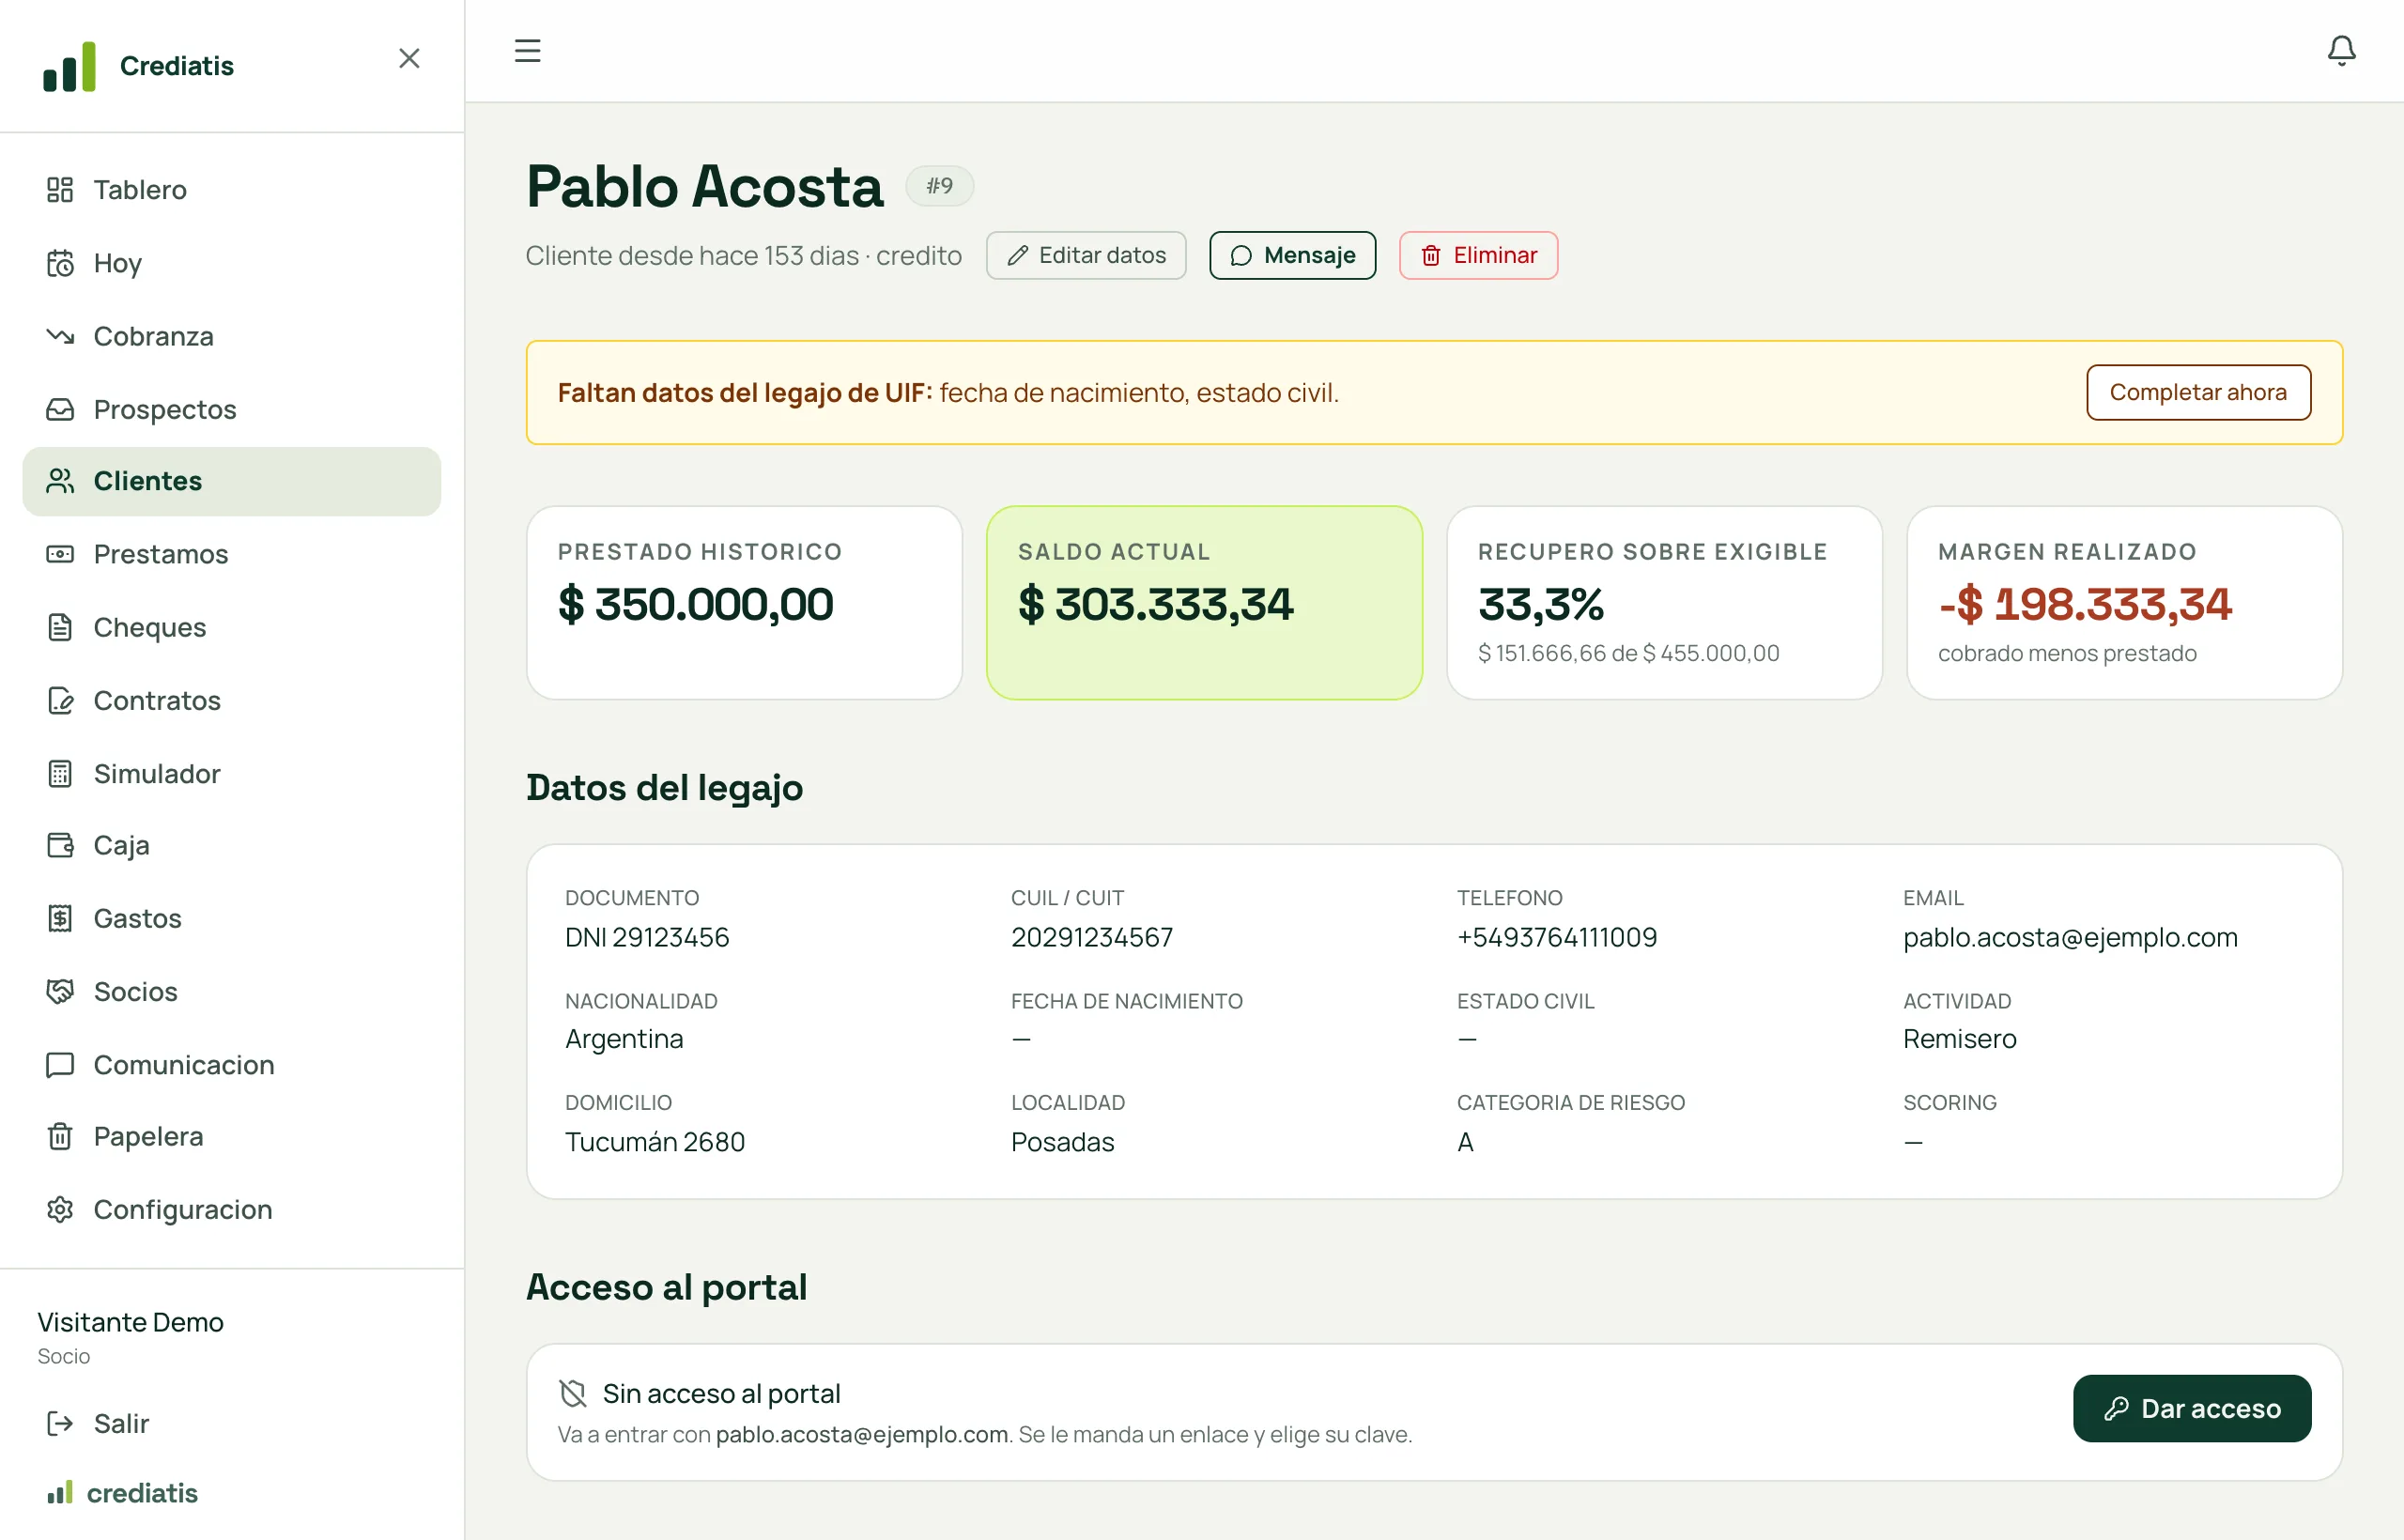
El padrón de personas y empresas a las que les prestaste o les descontaste cheques. El listado muestra de cada cliente cuántos préstamos tiene, cuánto le prestaste en total, cuánto interés generó y en qué categoría de riesgo está. La búsqueda es por nombre, documento o CUIT. Al dar de alta un cliente, con el CUIT o el DNI el sistema completa el nombre desde el padrón propio, el padrón de AFIP o el BCRA, en ese orden; es una ayuda, no una traba.
La ficha es el lugar donde está todo lo de esa persona: datos del legajo, sus préstamos con el estado de cada uno, los cheques descontados, la documentación adjunta, el historial de comunicación y el acceso al portal, un link que le mandás para que vea sus cuotas y pague sin llamarte.
Dónde está: Clientes · permiso clientes.ver
Créditos
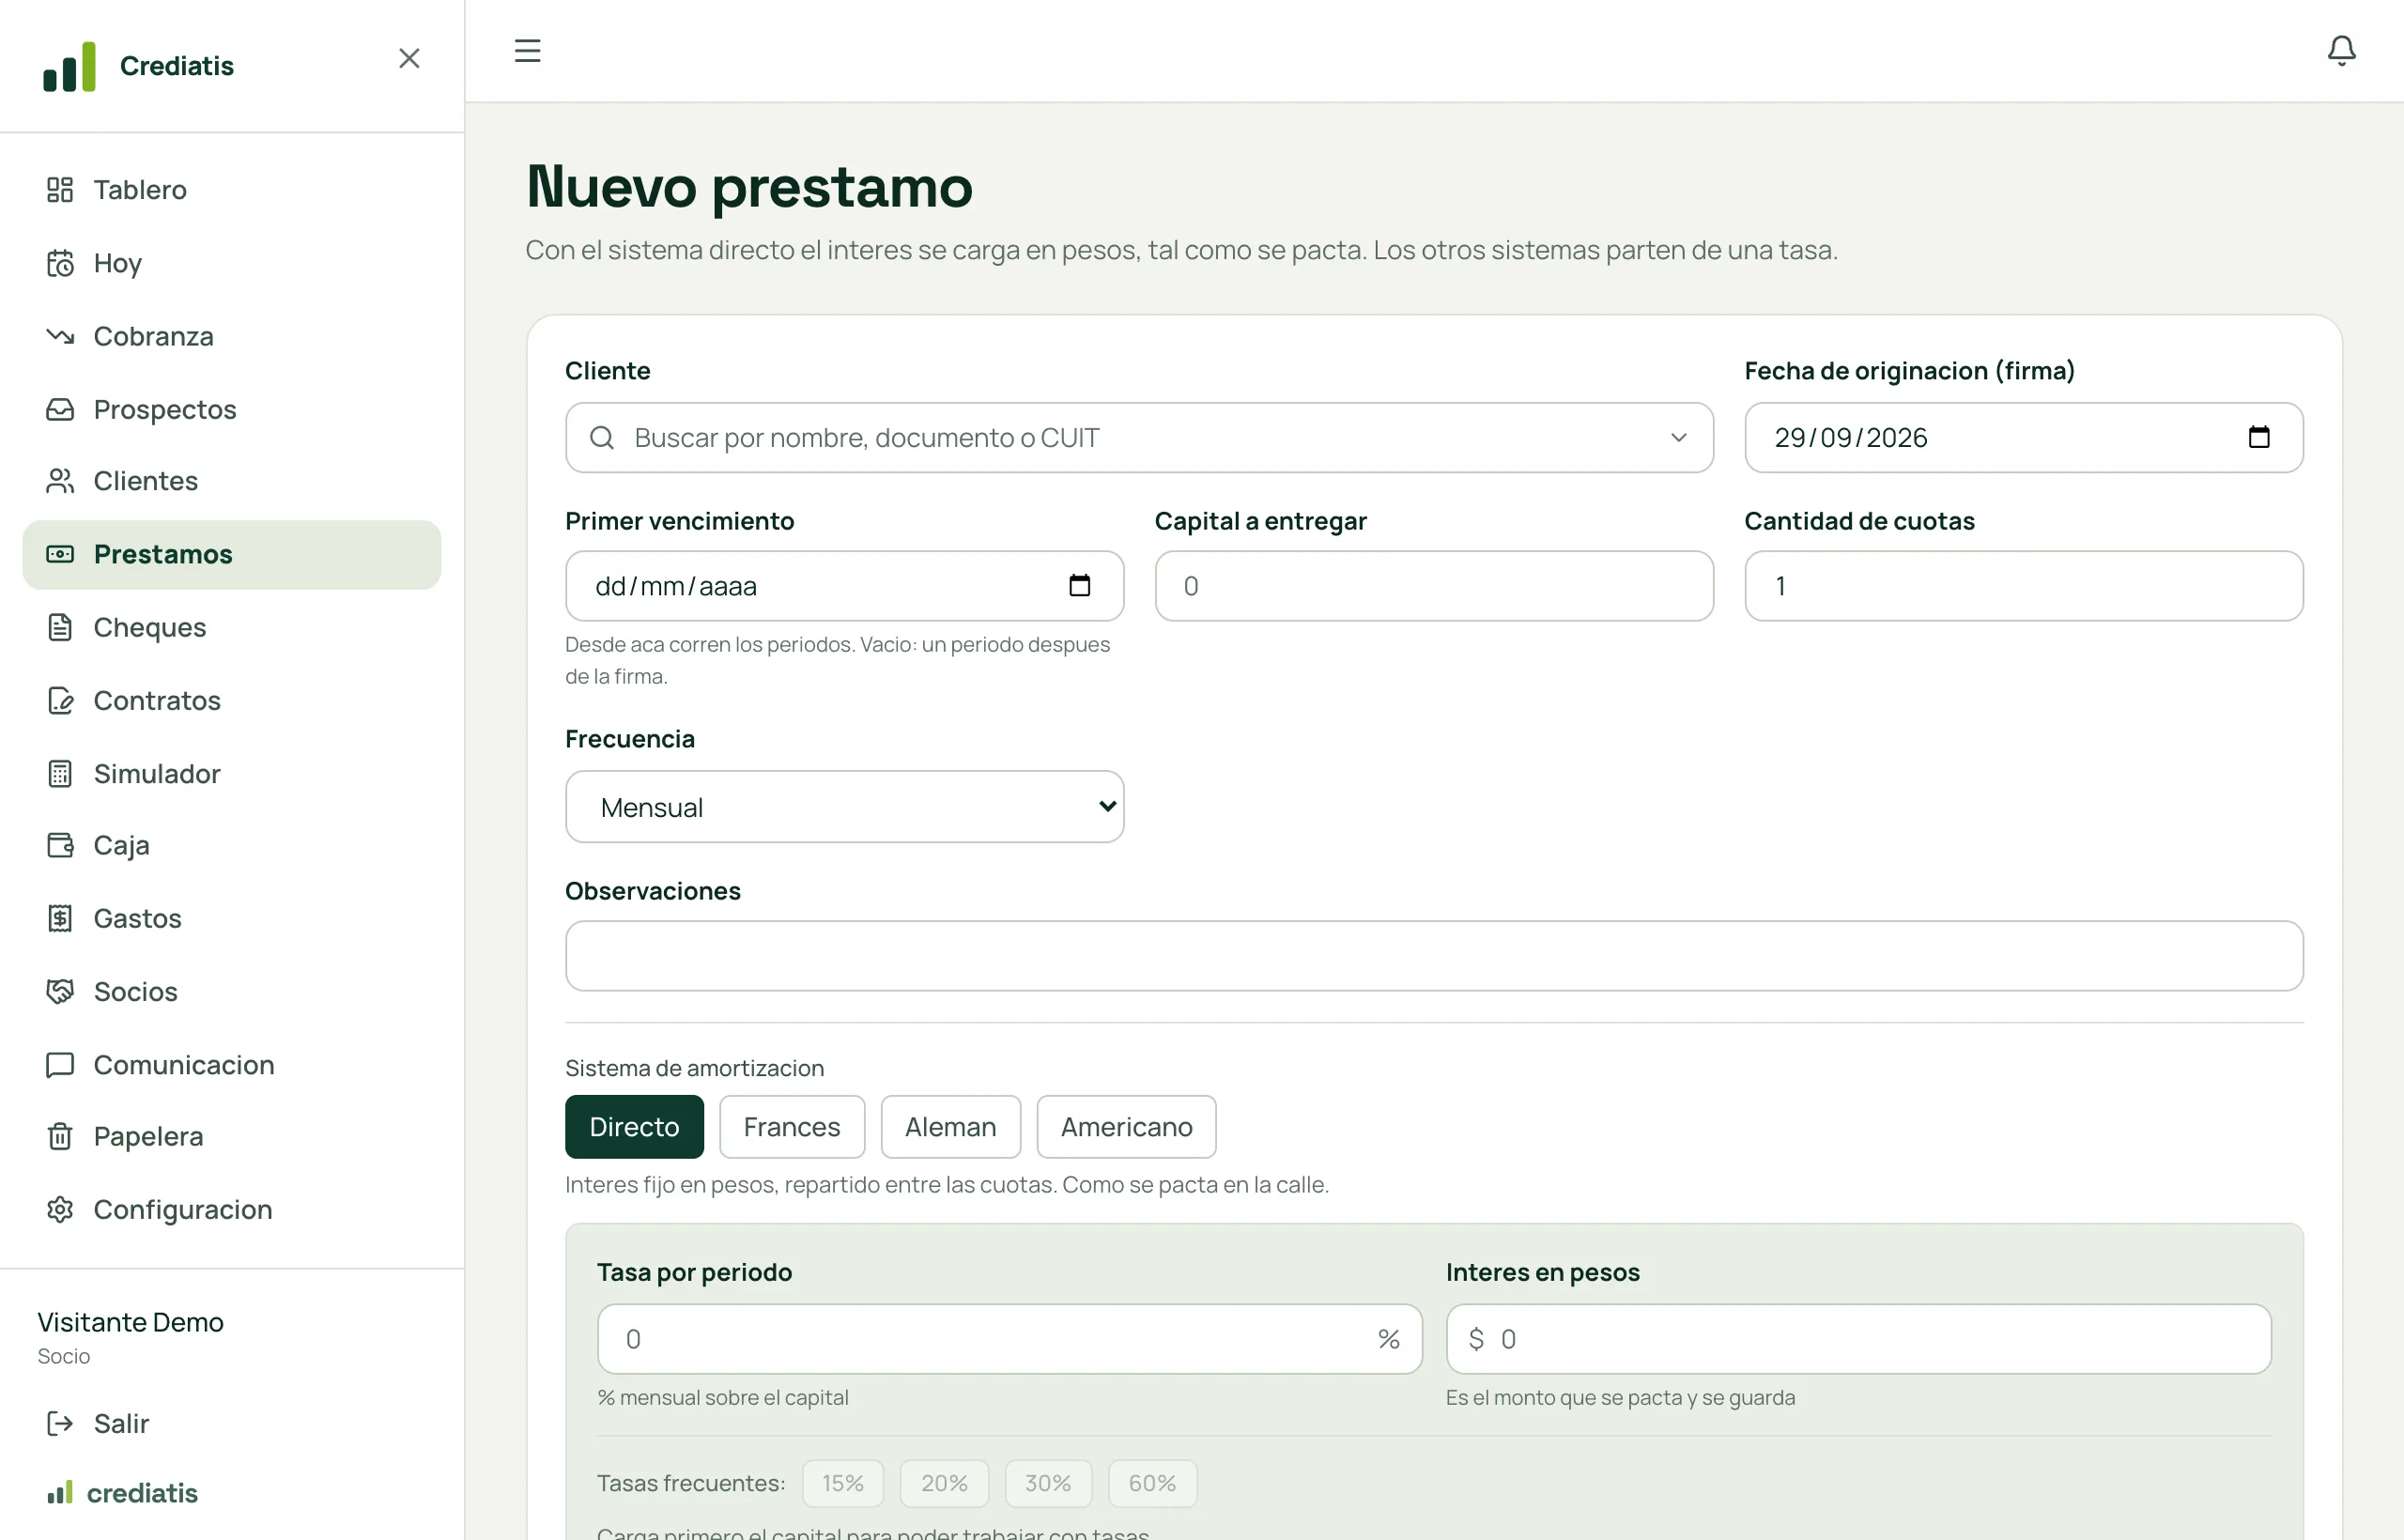
La sección Préstamos tiene tres pestañas: los créditos de siempre, las prendas sobre vehículos y la financiación de bienes. Por dentro son todos préstamos; cambia qué se muestra y cómo se dan de alta. Al cargar uno, escribís capital e interés en pesos, y el sistema muestra el plan de cuotas y las tasas legales antes de confirmar.
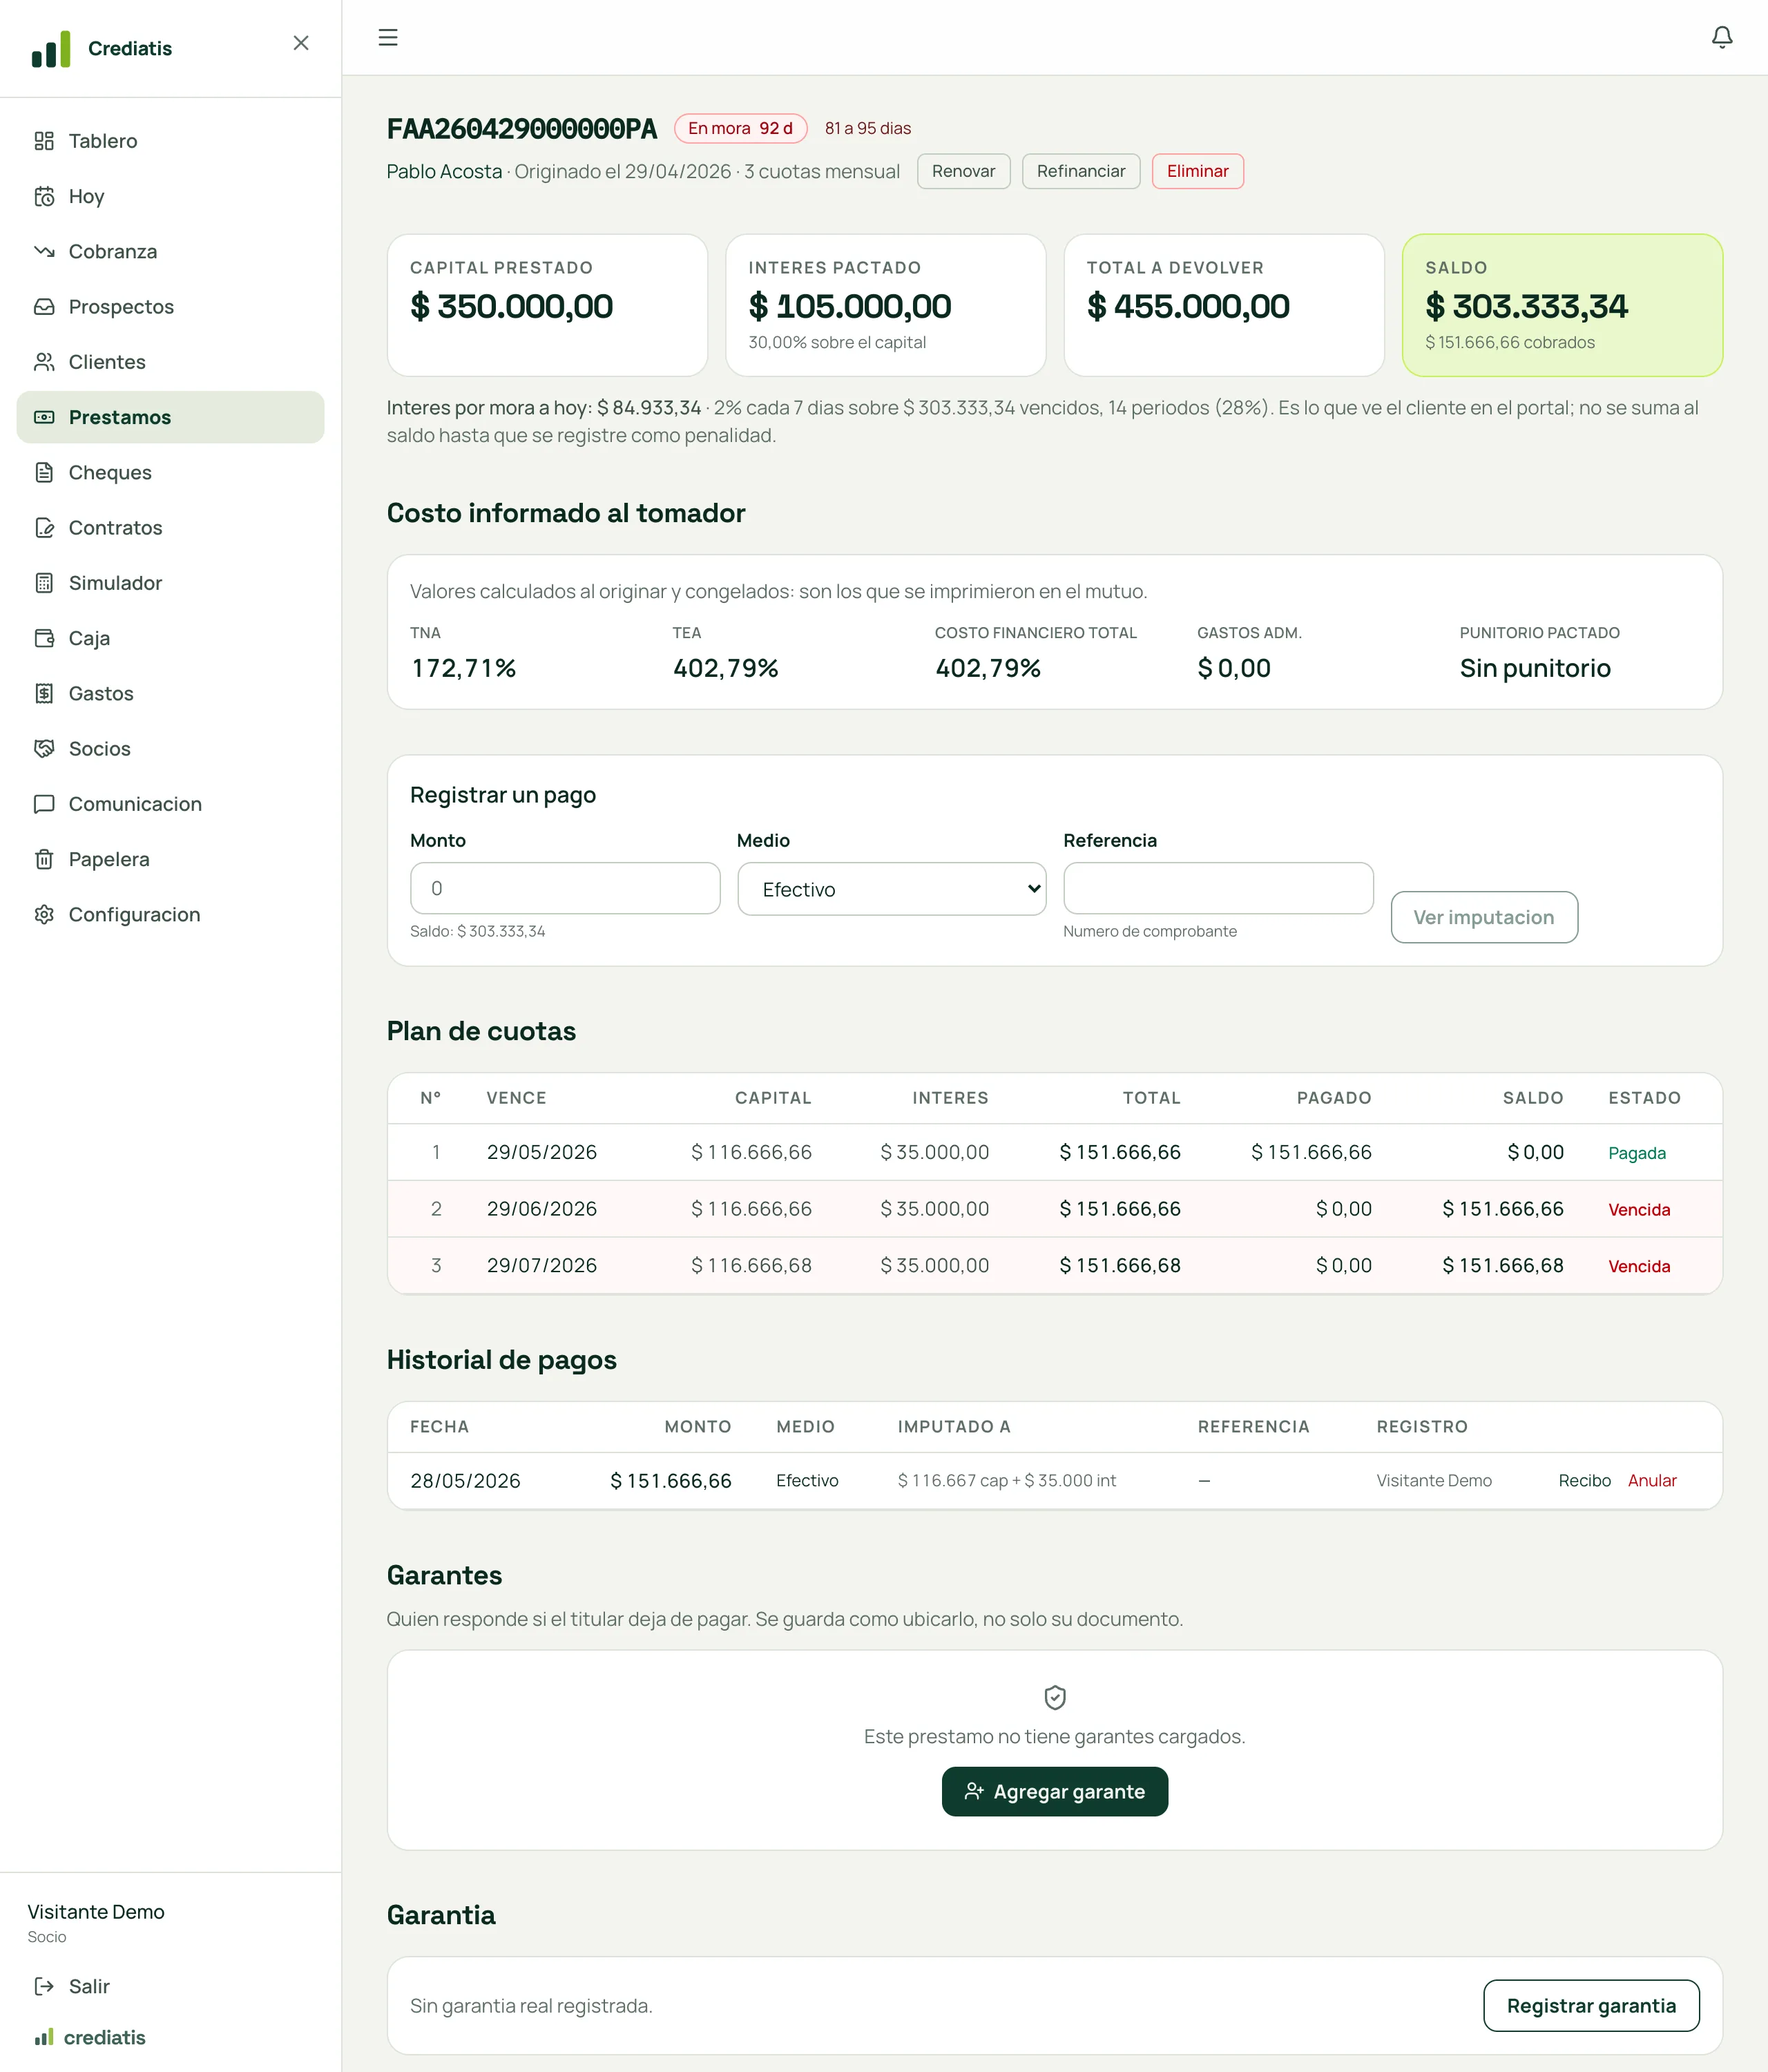
Cada crédito guarda su plan, los pagos que recibió con cómo se imputó cada uno, las tasas que se imprimieron en el contrato y su estado. El estado no lo cambia nadie a mano: lo calcula el sistema todos los días a partir de los vencimientos y los pagos.
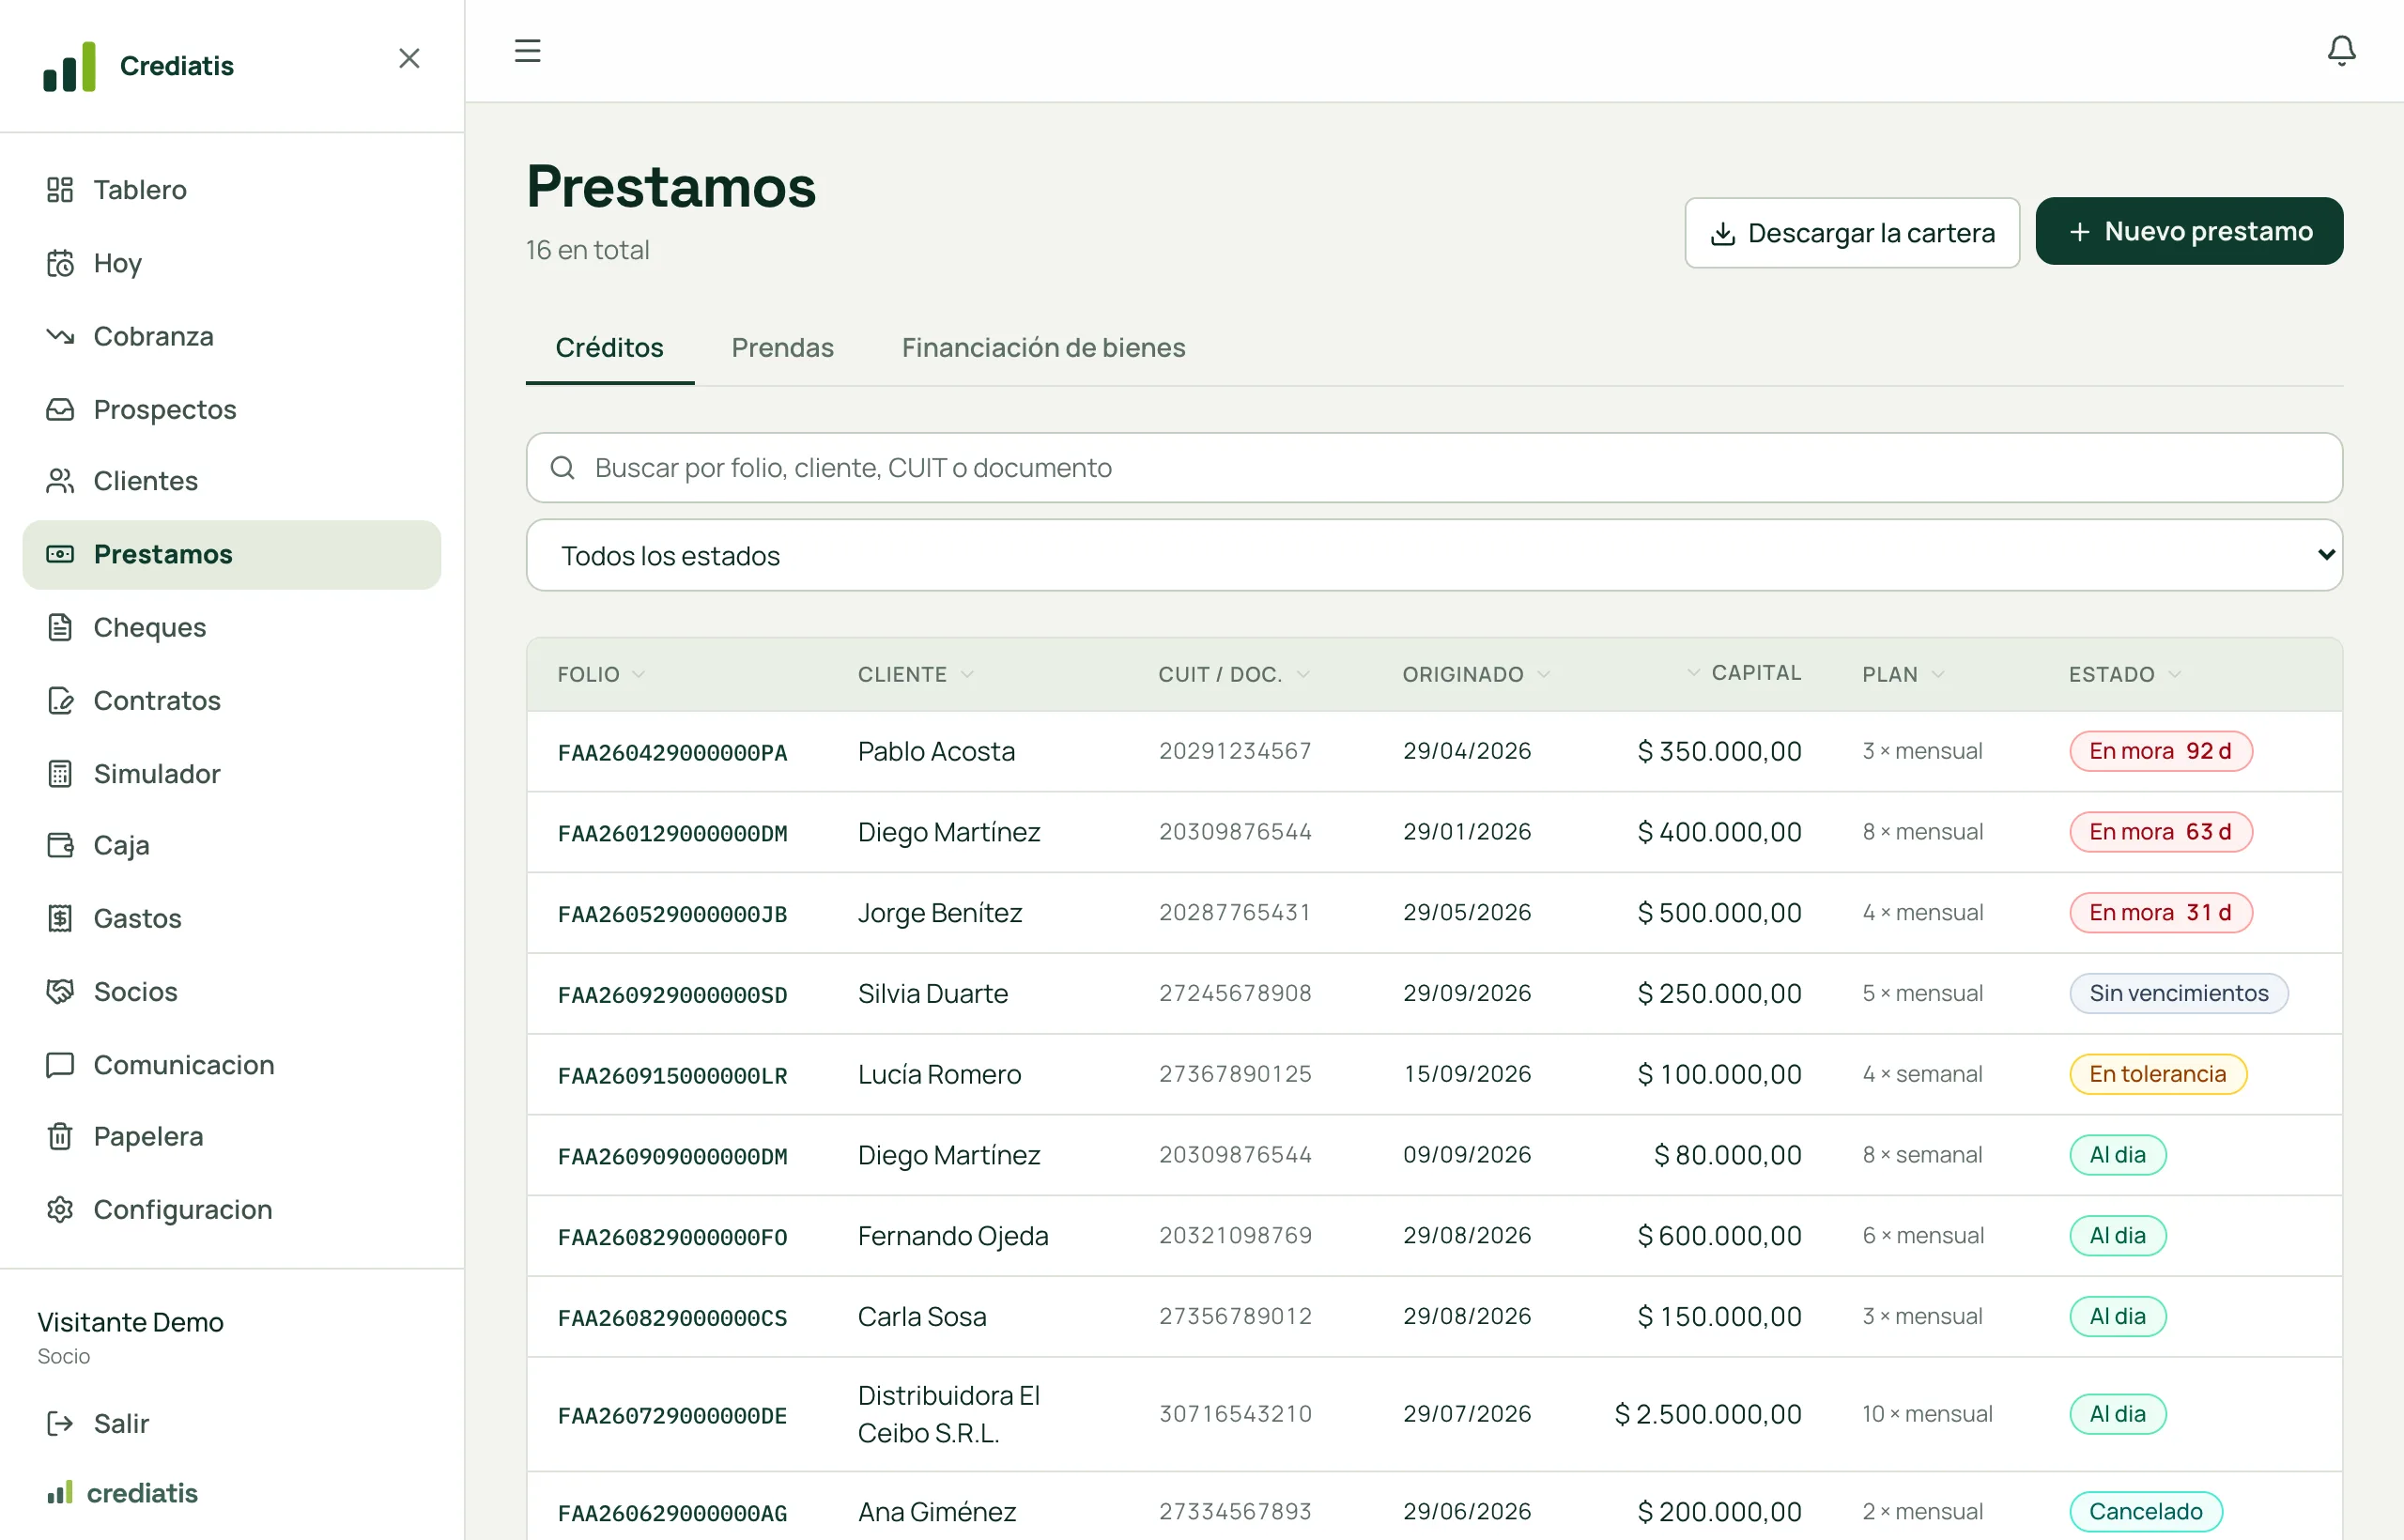
- Nuevo préstamo: elegís el cliente (o lo creás ahí mismo), cargás capital, interés, cuotas, frecuencia y, si corresponde, gastos de otorgamiento.
- El sistema muestra el plan de cuotas y la TNA, TEA y CFT. Confirmás y el crédito queda desembolsado.
- Registrar un pago: desde el crédito o desde Cobranza. Se imputa solo a la cuota más antigua; los pagos parciales quedan registrados centavo por centavo. Al registrarlo se indica el medio y, si no es efectivo, a qué cuenta entró; dónde se cobró (oficina, domicilio del cliente, cobrador en la calle, transferencia o virtual, portal); quién cobró (alguien del equipo o un nombre a mano; si no se indica, quien lo registra) y, si se quiere, la hora. Vale igual para créditos, prendas y financiaciones, y el recibo y el historial del préstamo lo muestran.
Dónde está: Préstamos · permiso prestamos.ver · el detalle de cálculo está en la guía de tasas
Cheques
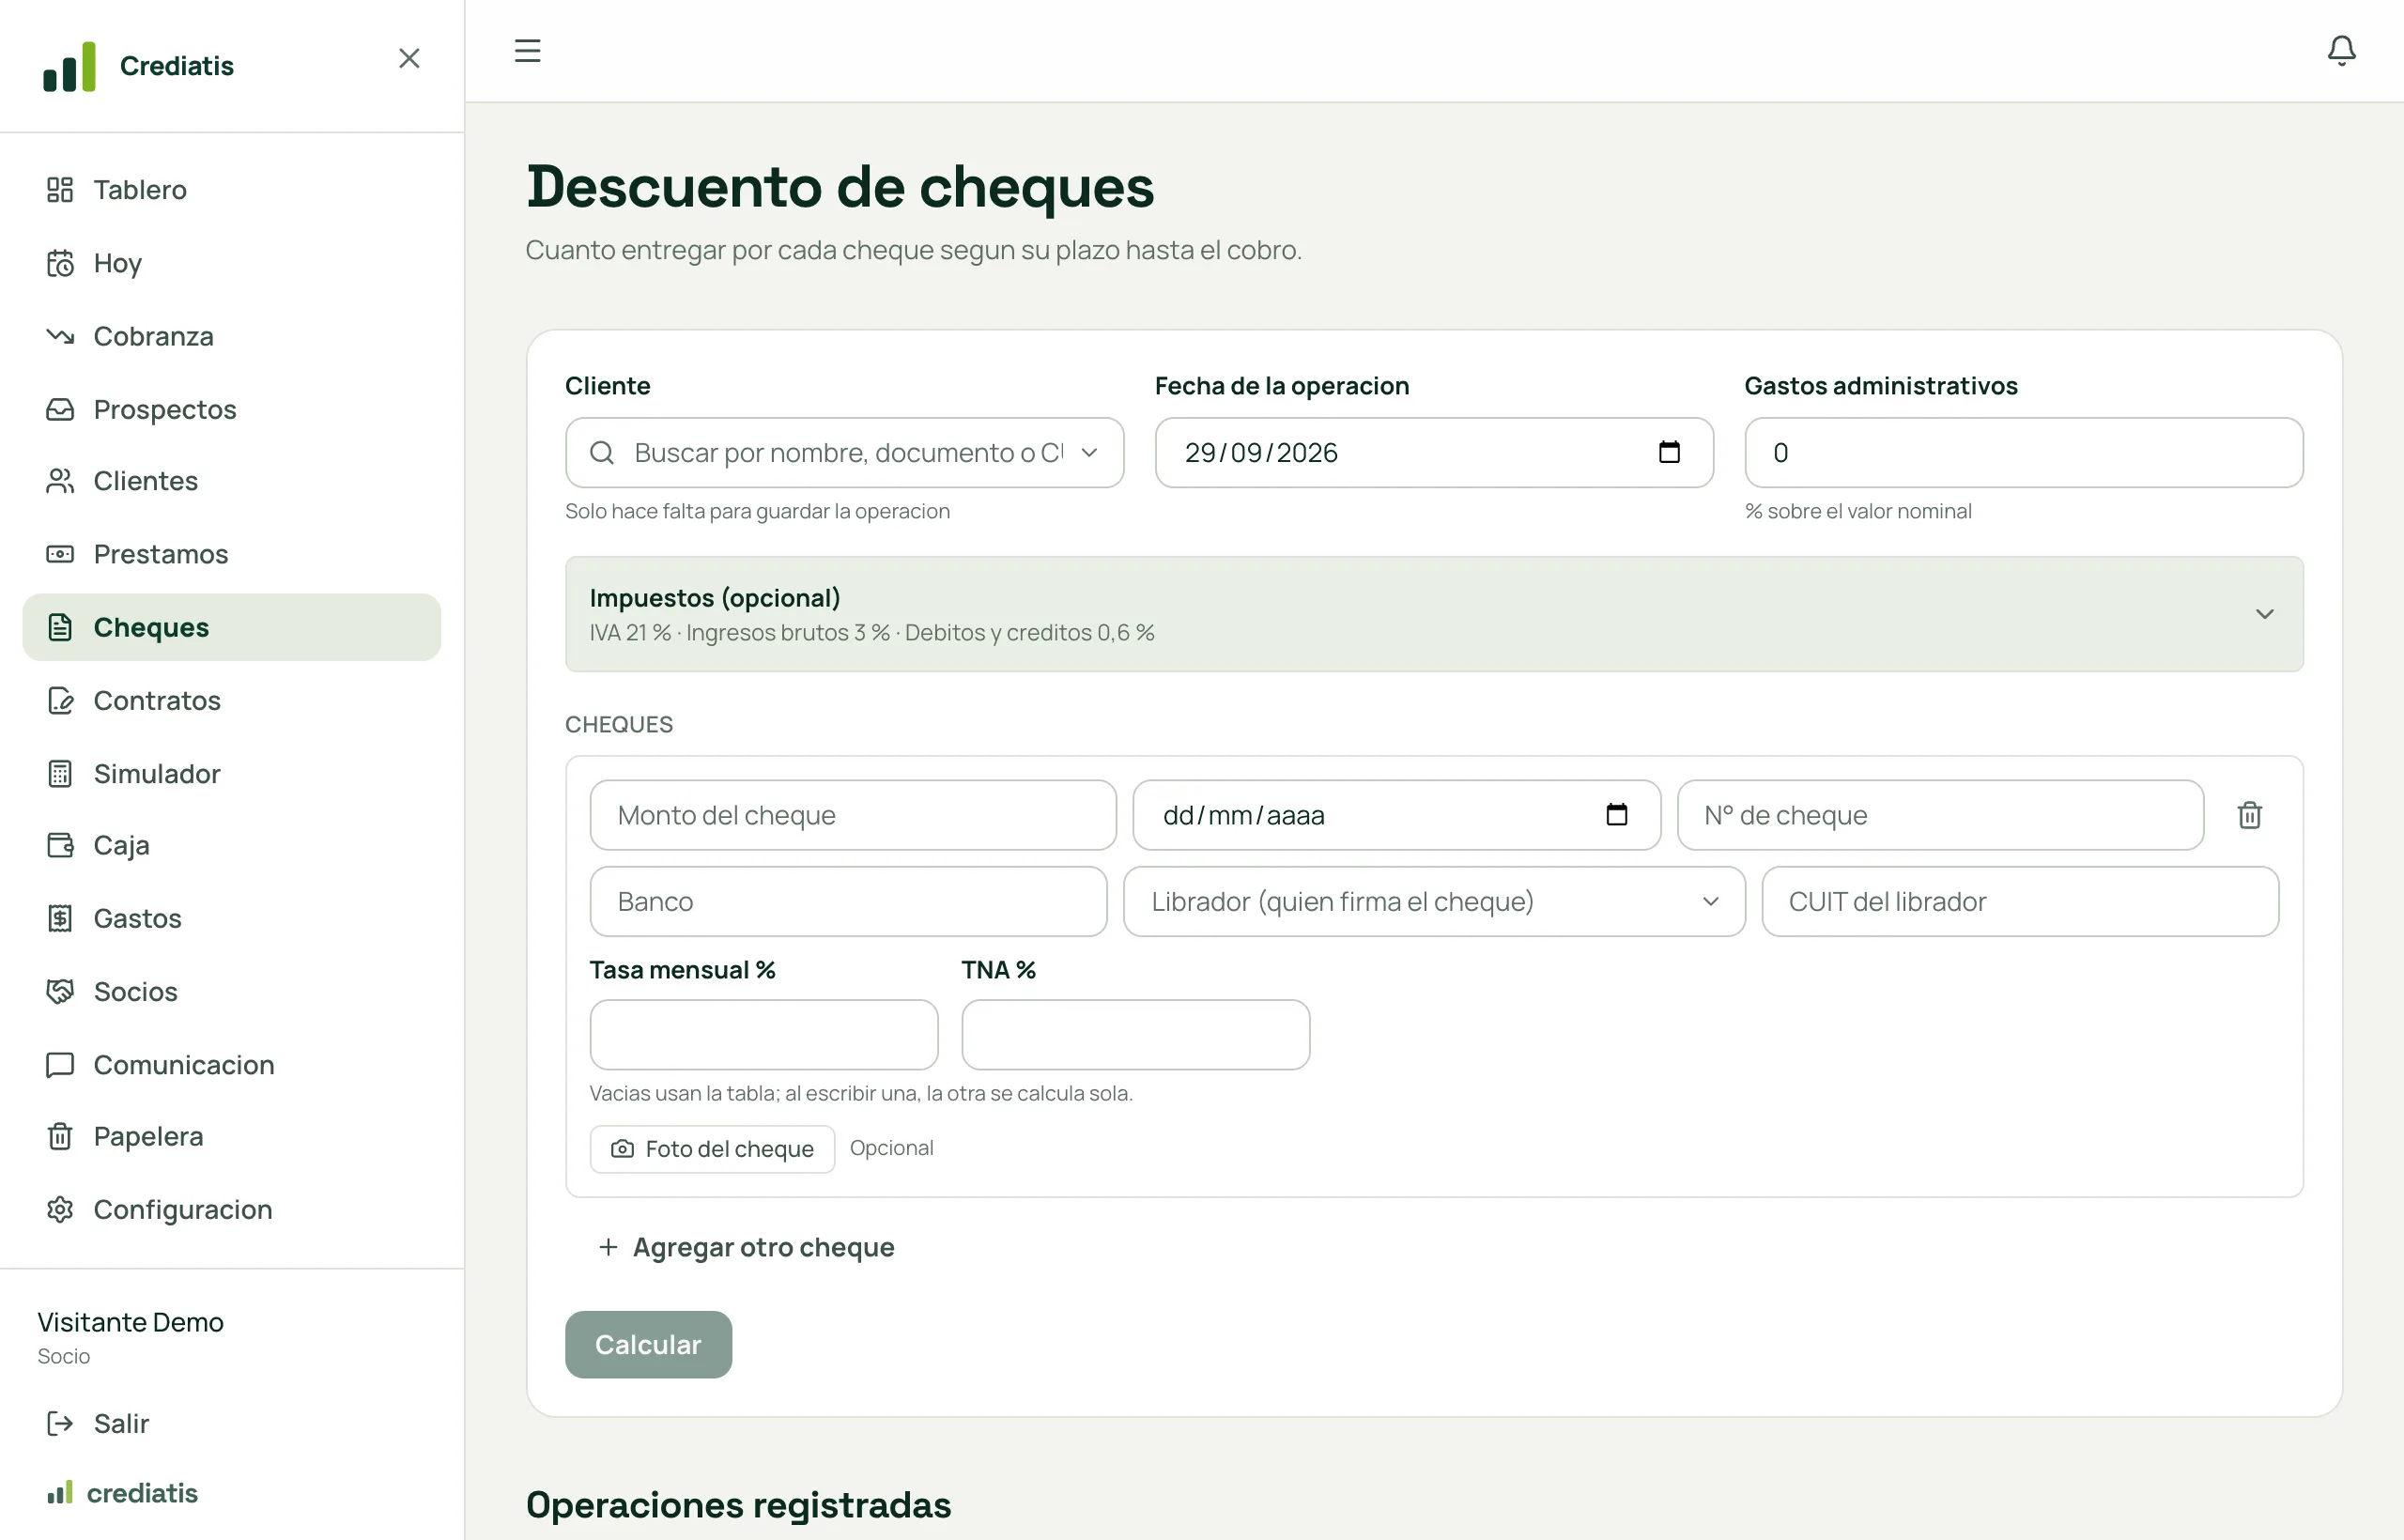
El descuento de cheques es un producto distinto del crédito: no hay capital ni cuotas. Se adelanta el valor del cheque menos un descuento que depende de cuántos días faltan para cobrarlo y un porcentaje de gastos administrativos. Una operación puede tener varios cheques, y cada uno se sigue hasta que se acredita o rebota.
Control del librador en el BCRA
Antes de tomar un cheque se puede controlar a quien lo firma en la Central de Deudores del BCRA, la misma consulta que usa Marketing con los prospectos. Es manual: un botón Controlar librador en BCRA junto al CUIT de cada cheque en el alta, y un buscador al final de la página de Cheques para consultar cualquier CUIT sin cargar nada.
- El análisis muestra la situación del librador (1 a 5), la deuda informada, cuántos cheques rechazados tiene y cuántos siguen sin pagar; y una fila por cheque rechazado con fecha, motivo, monto y si fue solucionado, con la fecha de pago.
- Solo informa: no aprueba ni frena la operación. La decisión es de quien carga.
- Cada control queda guardado con fecha y quién lo pidió. Los hechos al armar la operación quedan con ella y se ven en su detalle, desde donde también se puede volver a controlar.
- Si el BCRA no responde, avisa "Sistema saturado, reintentá en unos minutos" y la carga sigue.
Libradores y tasas
- El sistema guarda el librador con su CUIT y arma un padrón propio: a la segunda vez que aparece, ya lo conoce.
- Padrón de AFIP: el sistema tiene cargado el padrón de contribuyentes que publica AFIP, unos 6 millones de CUIT con nombre o razón social, y lo descarga y actualiza solo cada semana. Al escribir un CUIT o buscar por DNI, busca primero en el padrón propio de la empresa, después en AFIP y por último en el BCRA, y completa el nombre. Es solo una ayuda: si el CUIT no figura, nada se frena. AFIP corta los nombres largos a 30 caracteres; cuando pasa, la pantalla avisa que conviene revisarlo.
- La tabla de tasas está versionada: si cambiás las tasas, las operaciones viejas siguen mostrando la tabla que usaron.
- Hay un formulario público para recibir solicitudes de descuento, igual que el de créditos, con simulación incluida.
Dónde está: Cheques · tabla de tasas en Configuración → Tasas de cheques
Contratos
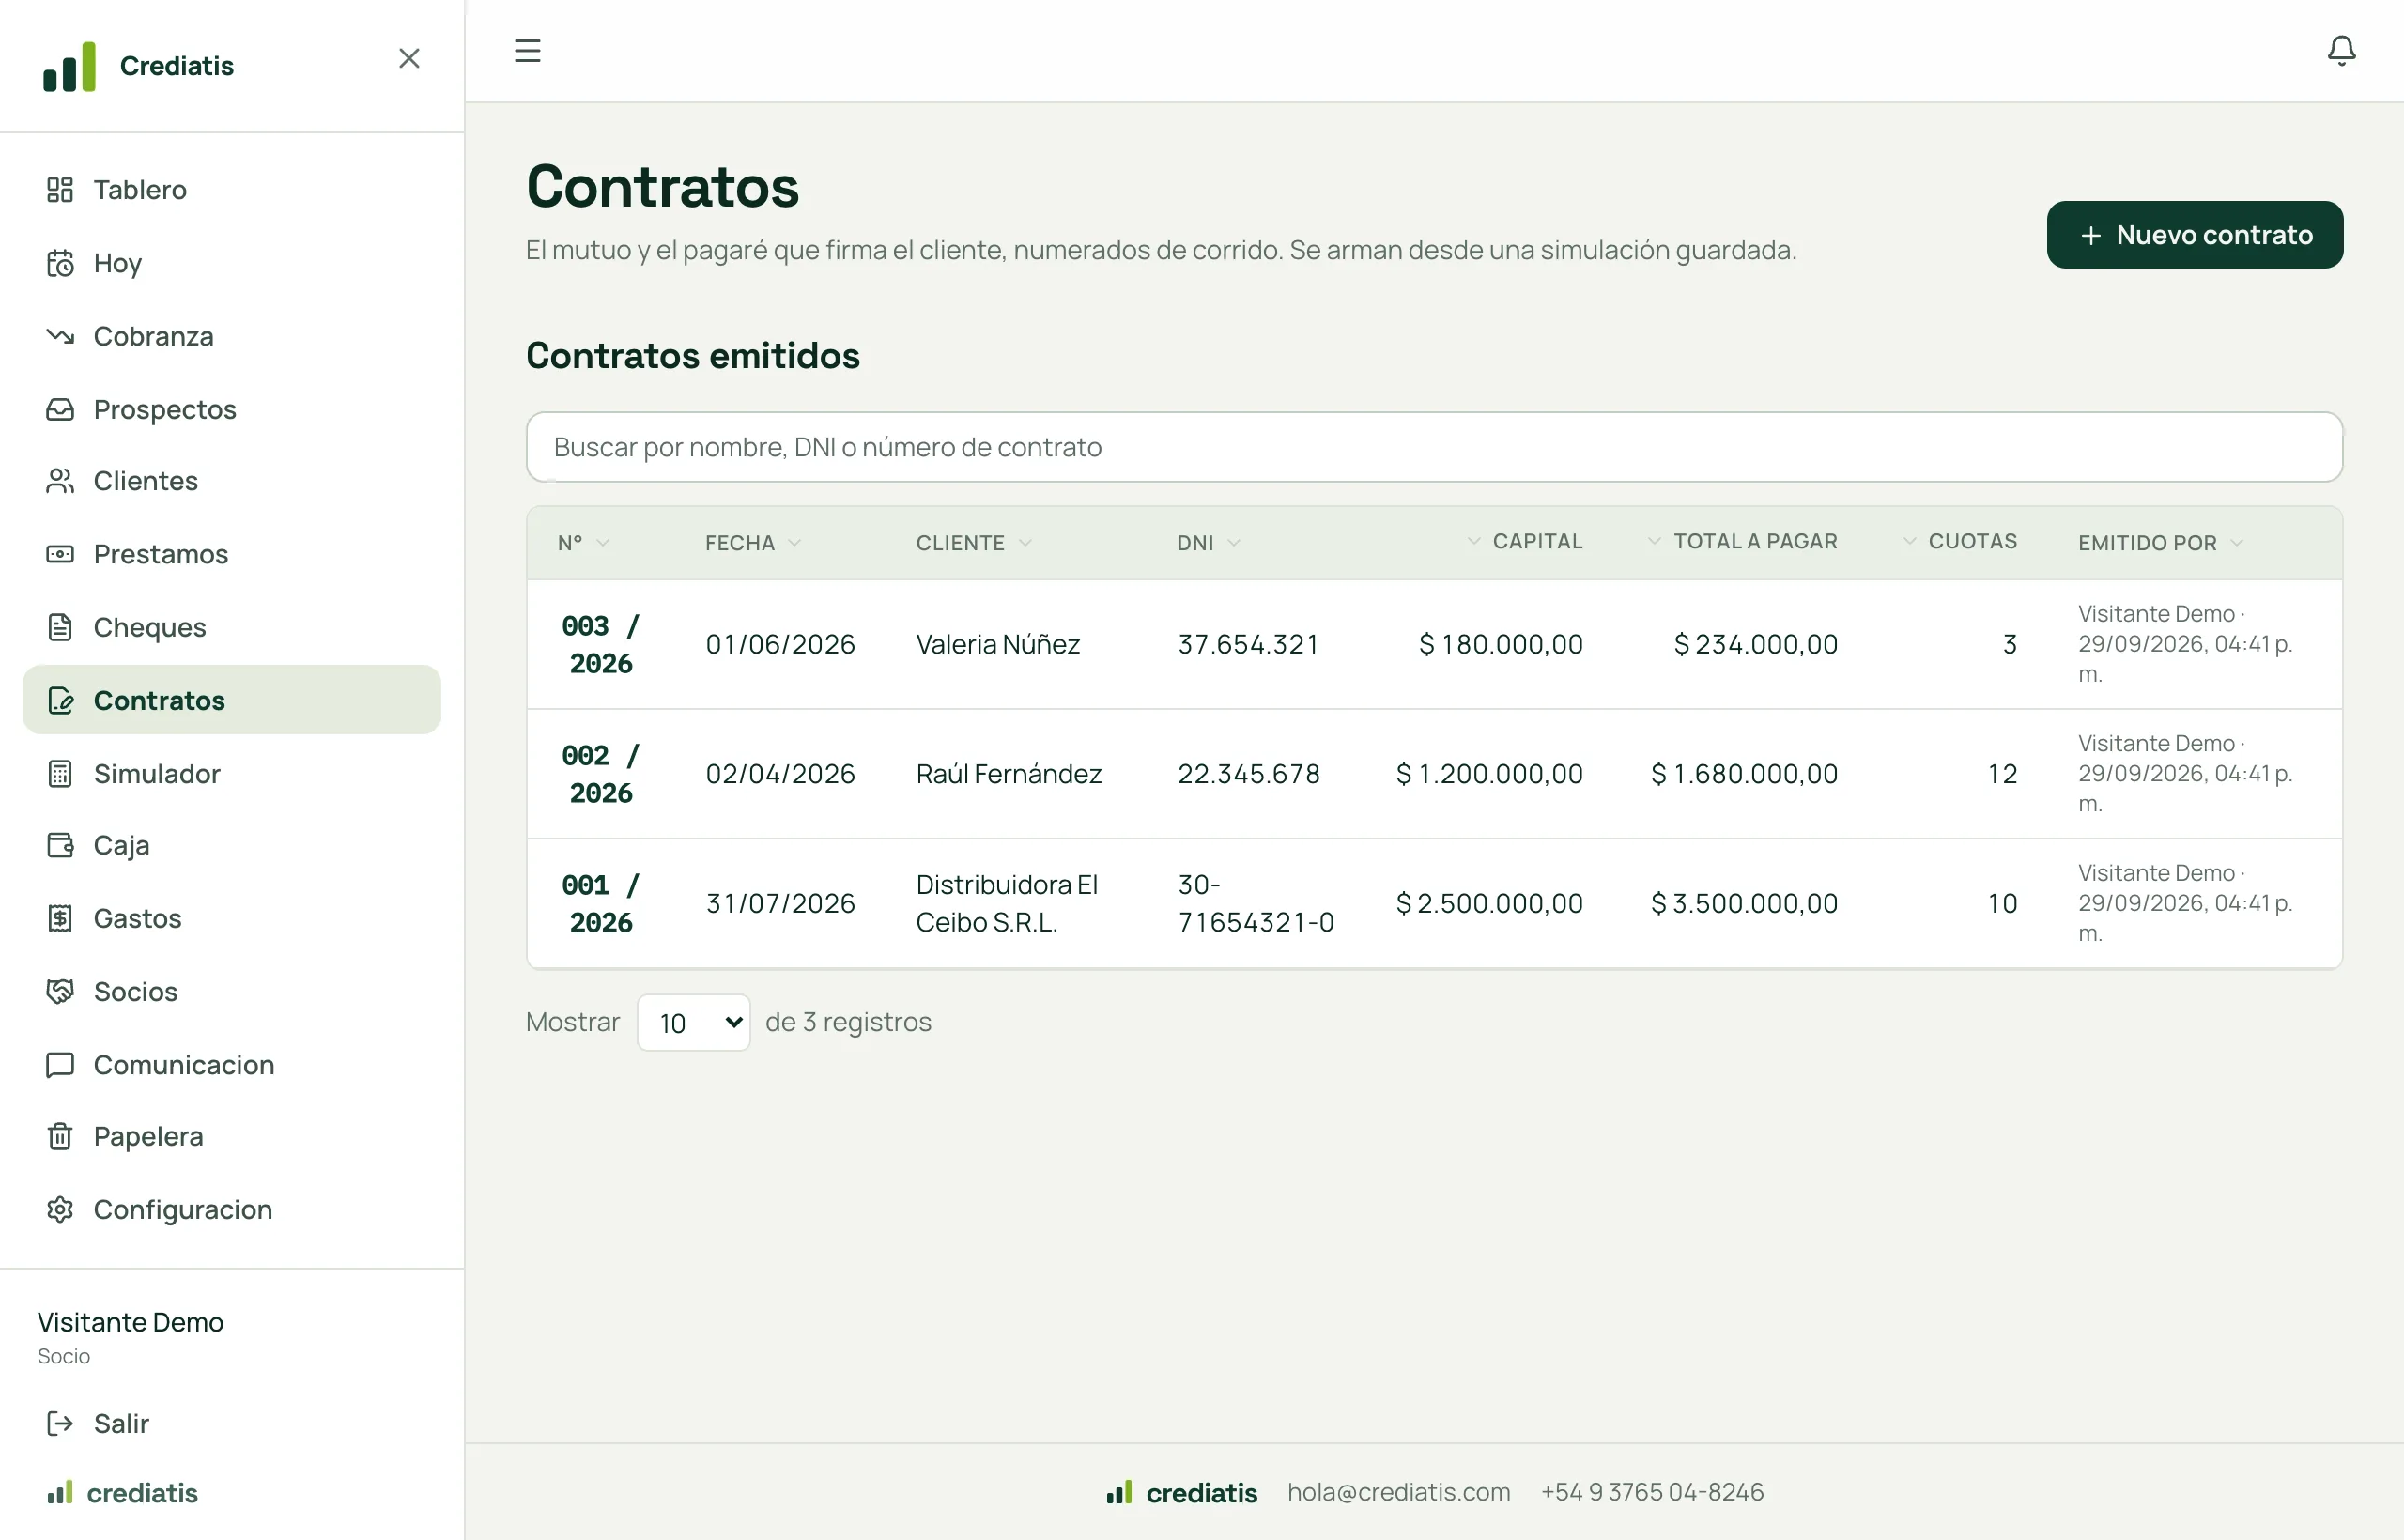
Emite el mutuo y el pagaré que firma el cliente, y guarda el historial de los emitidos. Un crédito se arma desde su simulación guardada, de donde salen montos, plazos, interés y tasas legales. Una prenda, una financiación de bienes, una renovación o una refinanciación se arman desde la operación ya creada, con el botón Emitir el contrato de su ficha, porque el contrato necesita datos que una simulación no tiene: chasis, motor, dominio y radicación. Lo único que se escribe a mano es lo que el sistema no sabe.
- Prendas y bienes: en una prenda, chasis y motor son obligatorios para emitir; se pueden completar después del alta con Completar datos. En bienes, el número de serie o IMEI es opcional pero recomendado.
- Renovaciones y refinanciaciones: el contrato nombra el contrato y el pagaré anteriores y los deja sin efecto, dice cuánto cancela del anterior y cuánto se entrega en mano.
- Primer vencimiento: se elige siempre, en toda operación; no se calcula a 30 días fijos. En un préstamo sin pagos se pueden cambiar los vencimientos.
- A quién va dirigido: Sr., Sra. o Empresa, deducido del CUIT (20 → Sr., 27 → Sra., 30, 33 y 34 → Empresa). Si no se puede deducir, queda vacío y hay que elegirlo. Para una empresa se piden razón social, CUIT y el representante con nombre, DNI y cargo, los tres obligatorios; el texto dice "la firma X, CUIT …, representada en este acto por …".
- Al escribir el CUIT, si es de una empresa el formulario pasa solo a Empresa y propone la razón social desde el padrón de AFIP si el nombre estaba vacío.
- Anular un contrato: un contrato emitido no se edita ni se borra. Si salió mal, se anula con un motivo desde su ficha. Conserva el número (la numeración sigue de corrido), queda marcado Anulado en la lista con un sello sobre el mutuo y el pagaré, y deja de contar como contrato vigente de la operación, así se puede emitir otro.
Dónde está: Contratos y el botón Emitir el contrato en la ficha de cada operación · numeración y textos en Configuración → Contratos
Cobranza y Hoy
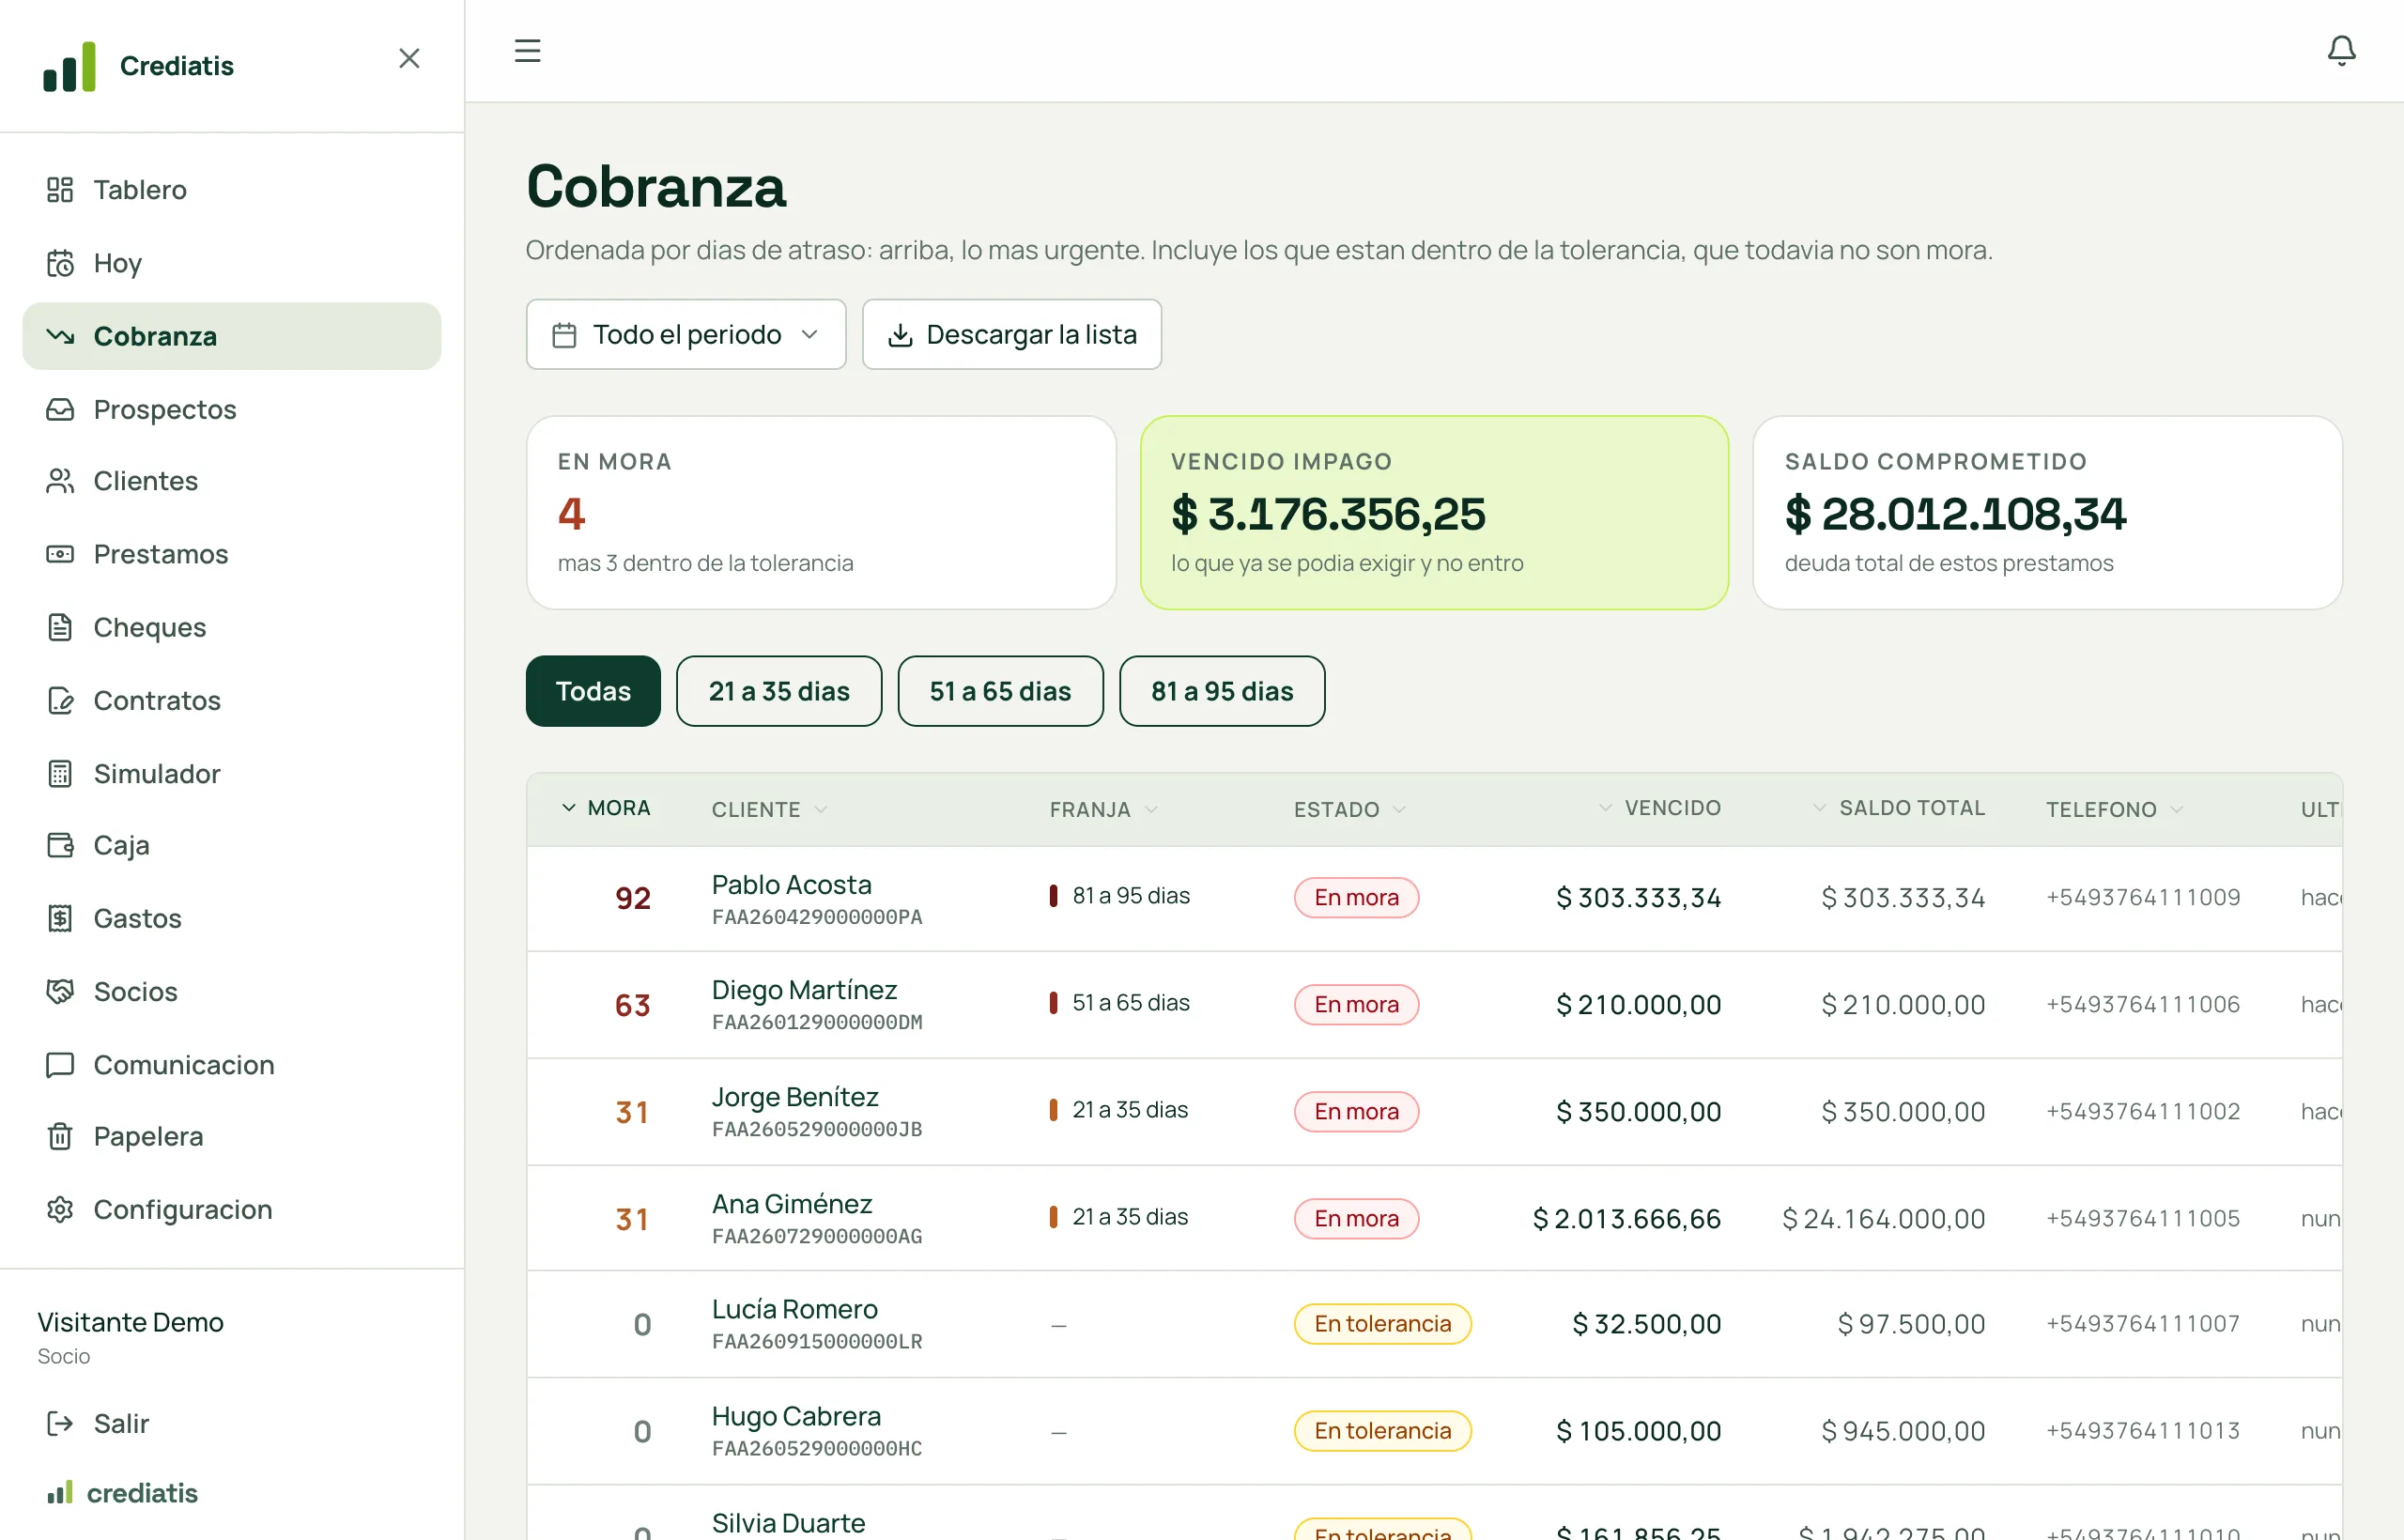
Es la razón de ser del sistema. La mora no se mide en "cuotas vencidas", que se clava en 1 cuando la mayoría de los créditos son de una sola cuota. Se mide en días de atraso de la cuota vencida impaga más antigua: un número que crece todos los días y que ordena la lista en el orden en que hay que llamar.
Desde el 06/10/2026 la pantalla tiene dos cuadros. Arriba, Movimientos de cobros: todo lo que entró en el período, en una sola lista por fecha, con los pagos de préstamos y los cheques acreditados o endosados. De cada movimiento se ve la hora, el concepto, el medio (efectivo, transferencia, Mercado Pago, cheque), la cuenta a la que entró, quién cobró y dónde. Se filtra por cliente, medio, cuenta y persona, y muestra los totales del período por medio y por quién cobró, que es lo que hace falta para rendir la caja de cada cobrador. Se descarga en planilla y arranca en el mes en curso. Los cheques depositados se listan pero no suman hasta acreditarse.
Abajo, Mora y pendientes: la cartera con atraso ordenada por días, como siempre. El historial de todo lo cobrado está acá, en Cobranza; Caja es para cotejarlo contra el banco.
Hoy
La pantalla del día para quien cobra: lo cobrado y lo esperado hoy, lo desembolsado, la caja del día, quiénes entraron en mora hoy, quiénes pasaron a una franja peor, qué cuotas vencen hoy y la cobranza del día pago por pago. Se abre a la mañana y se cierra a la tarde.
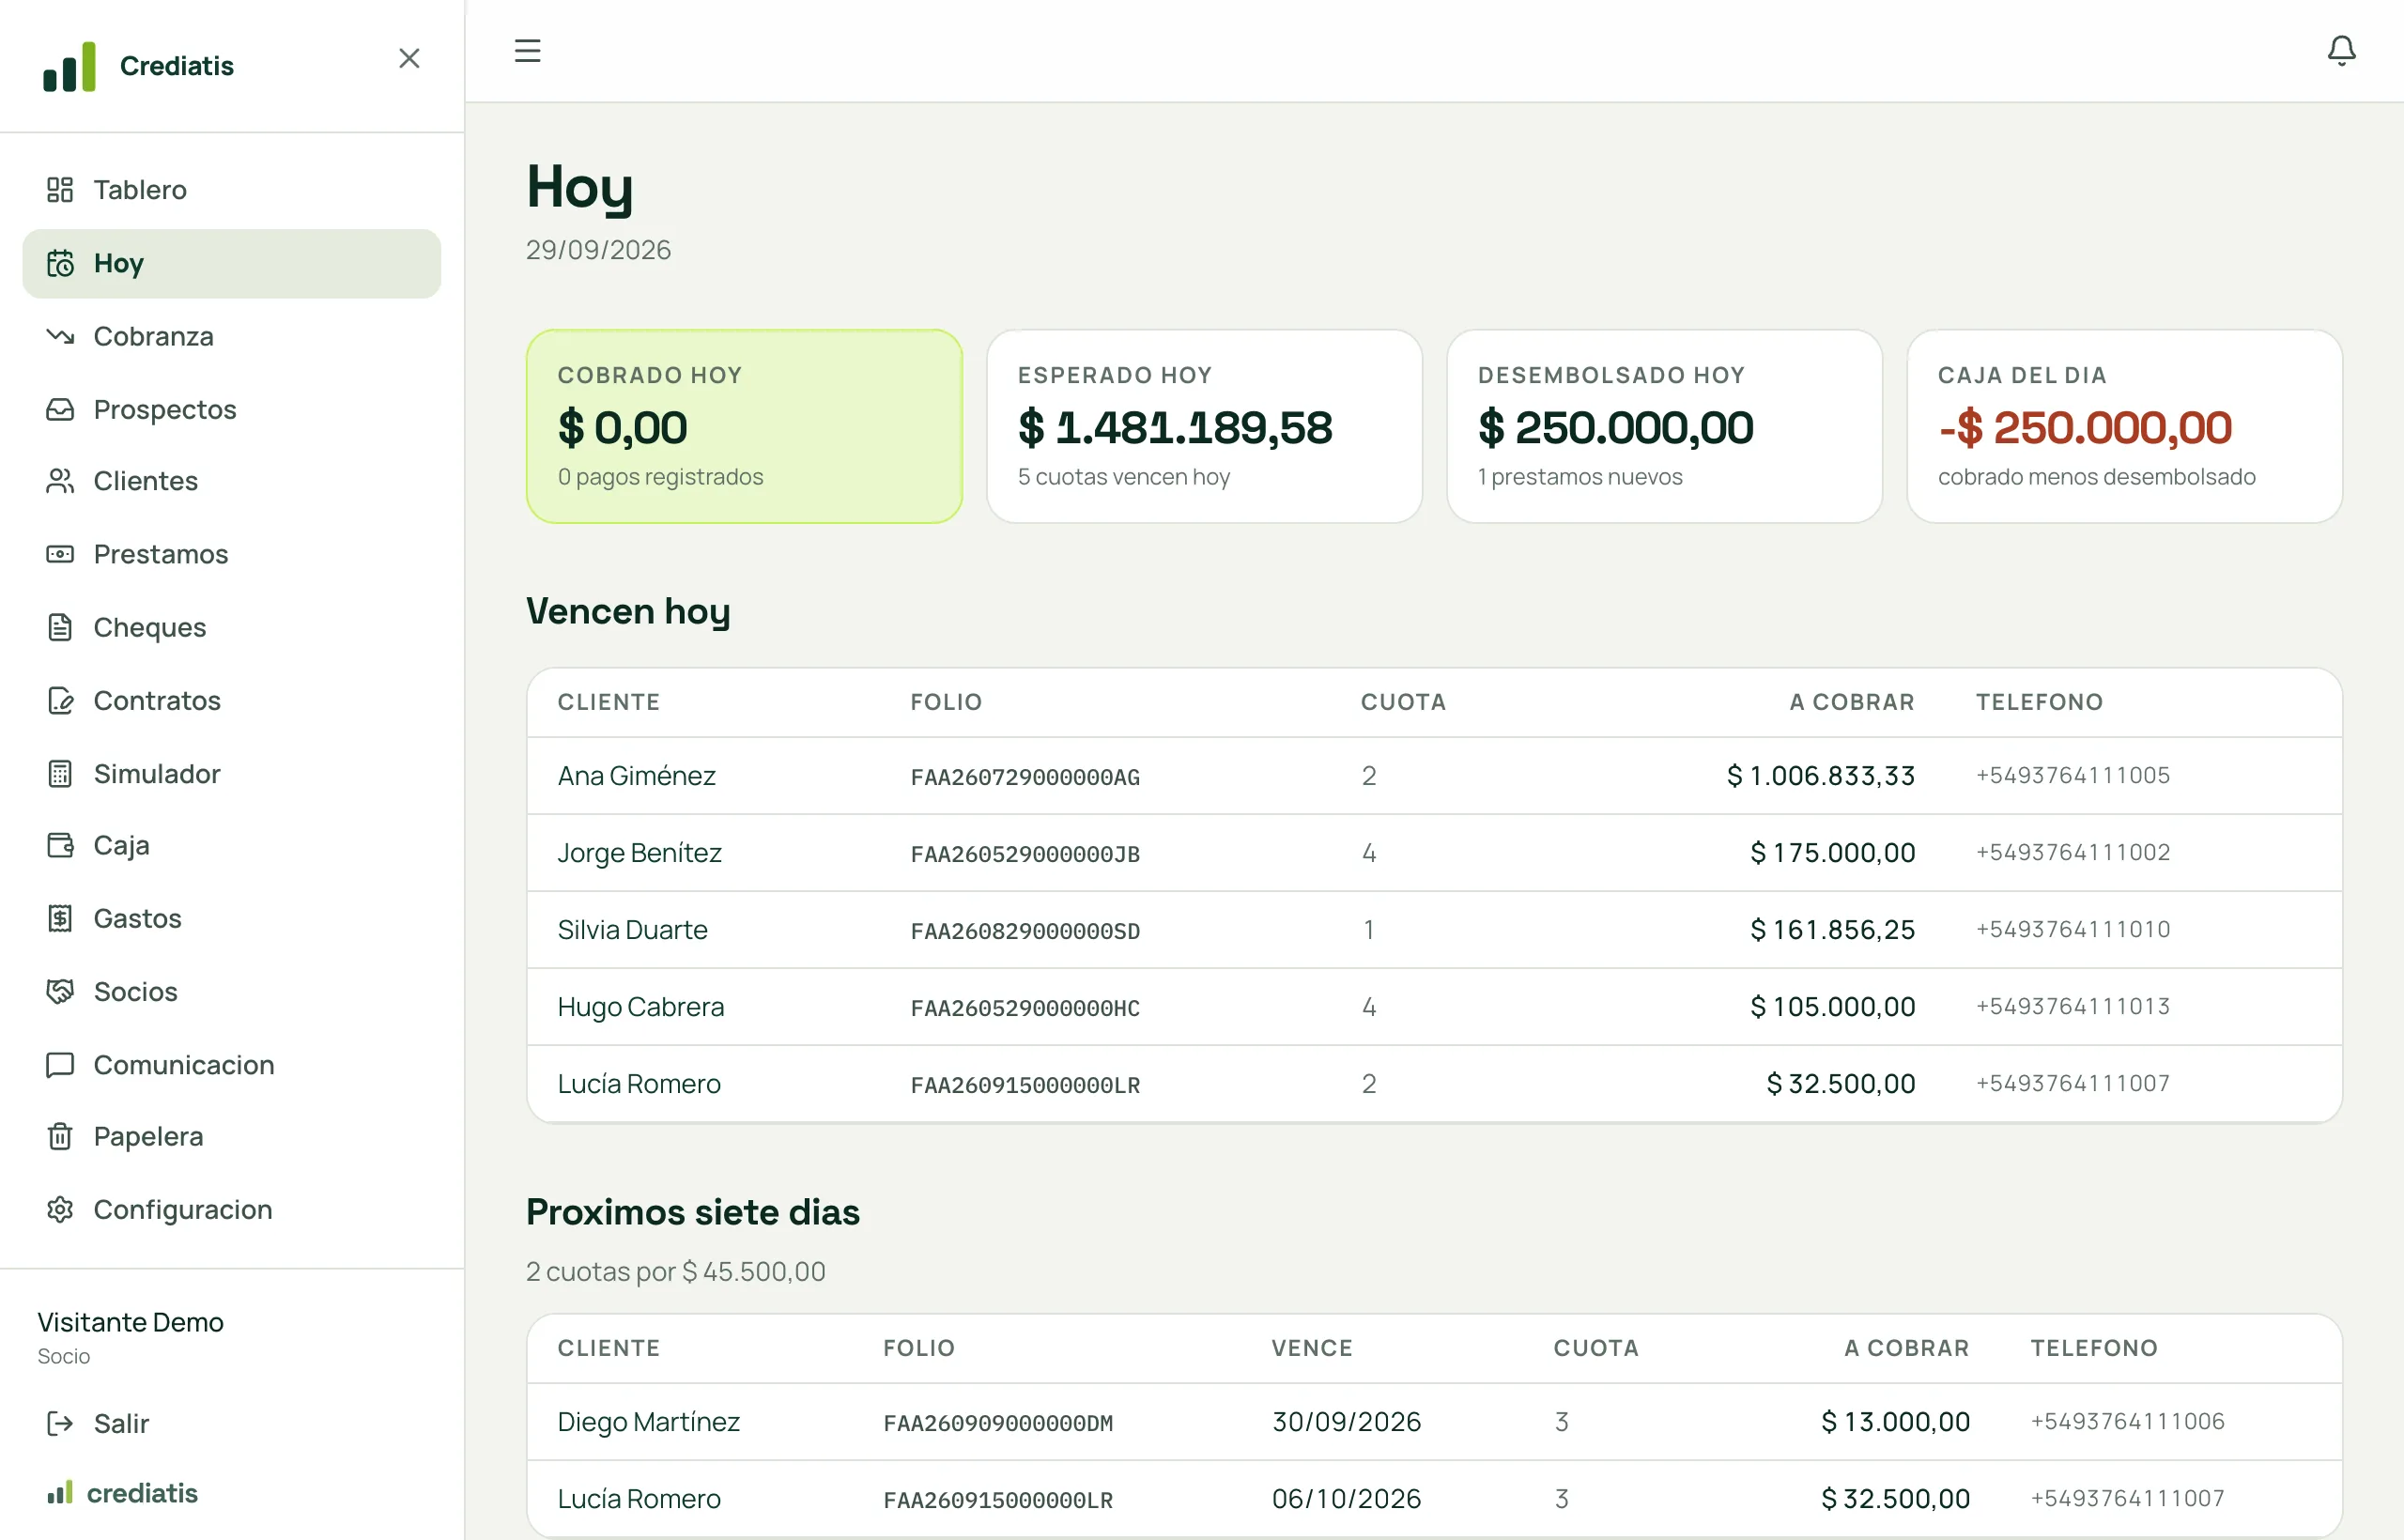
Dónde está: Cobranza y Hoy · tolerancia y franjas en Configuración → Mora · cómo se cuenta, en la guía de tasas
Comunicación
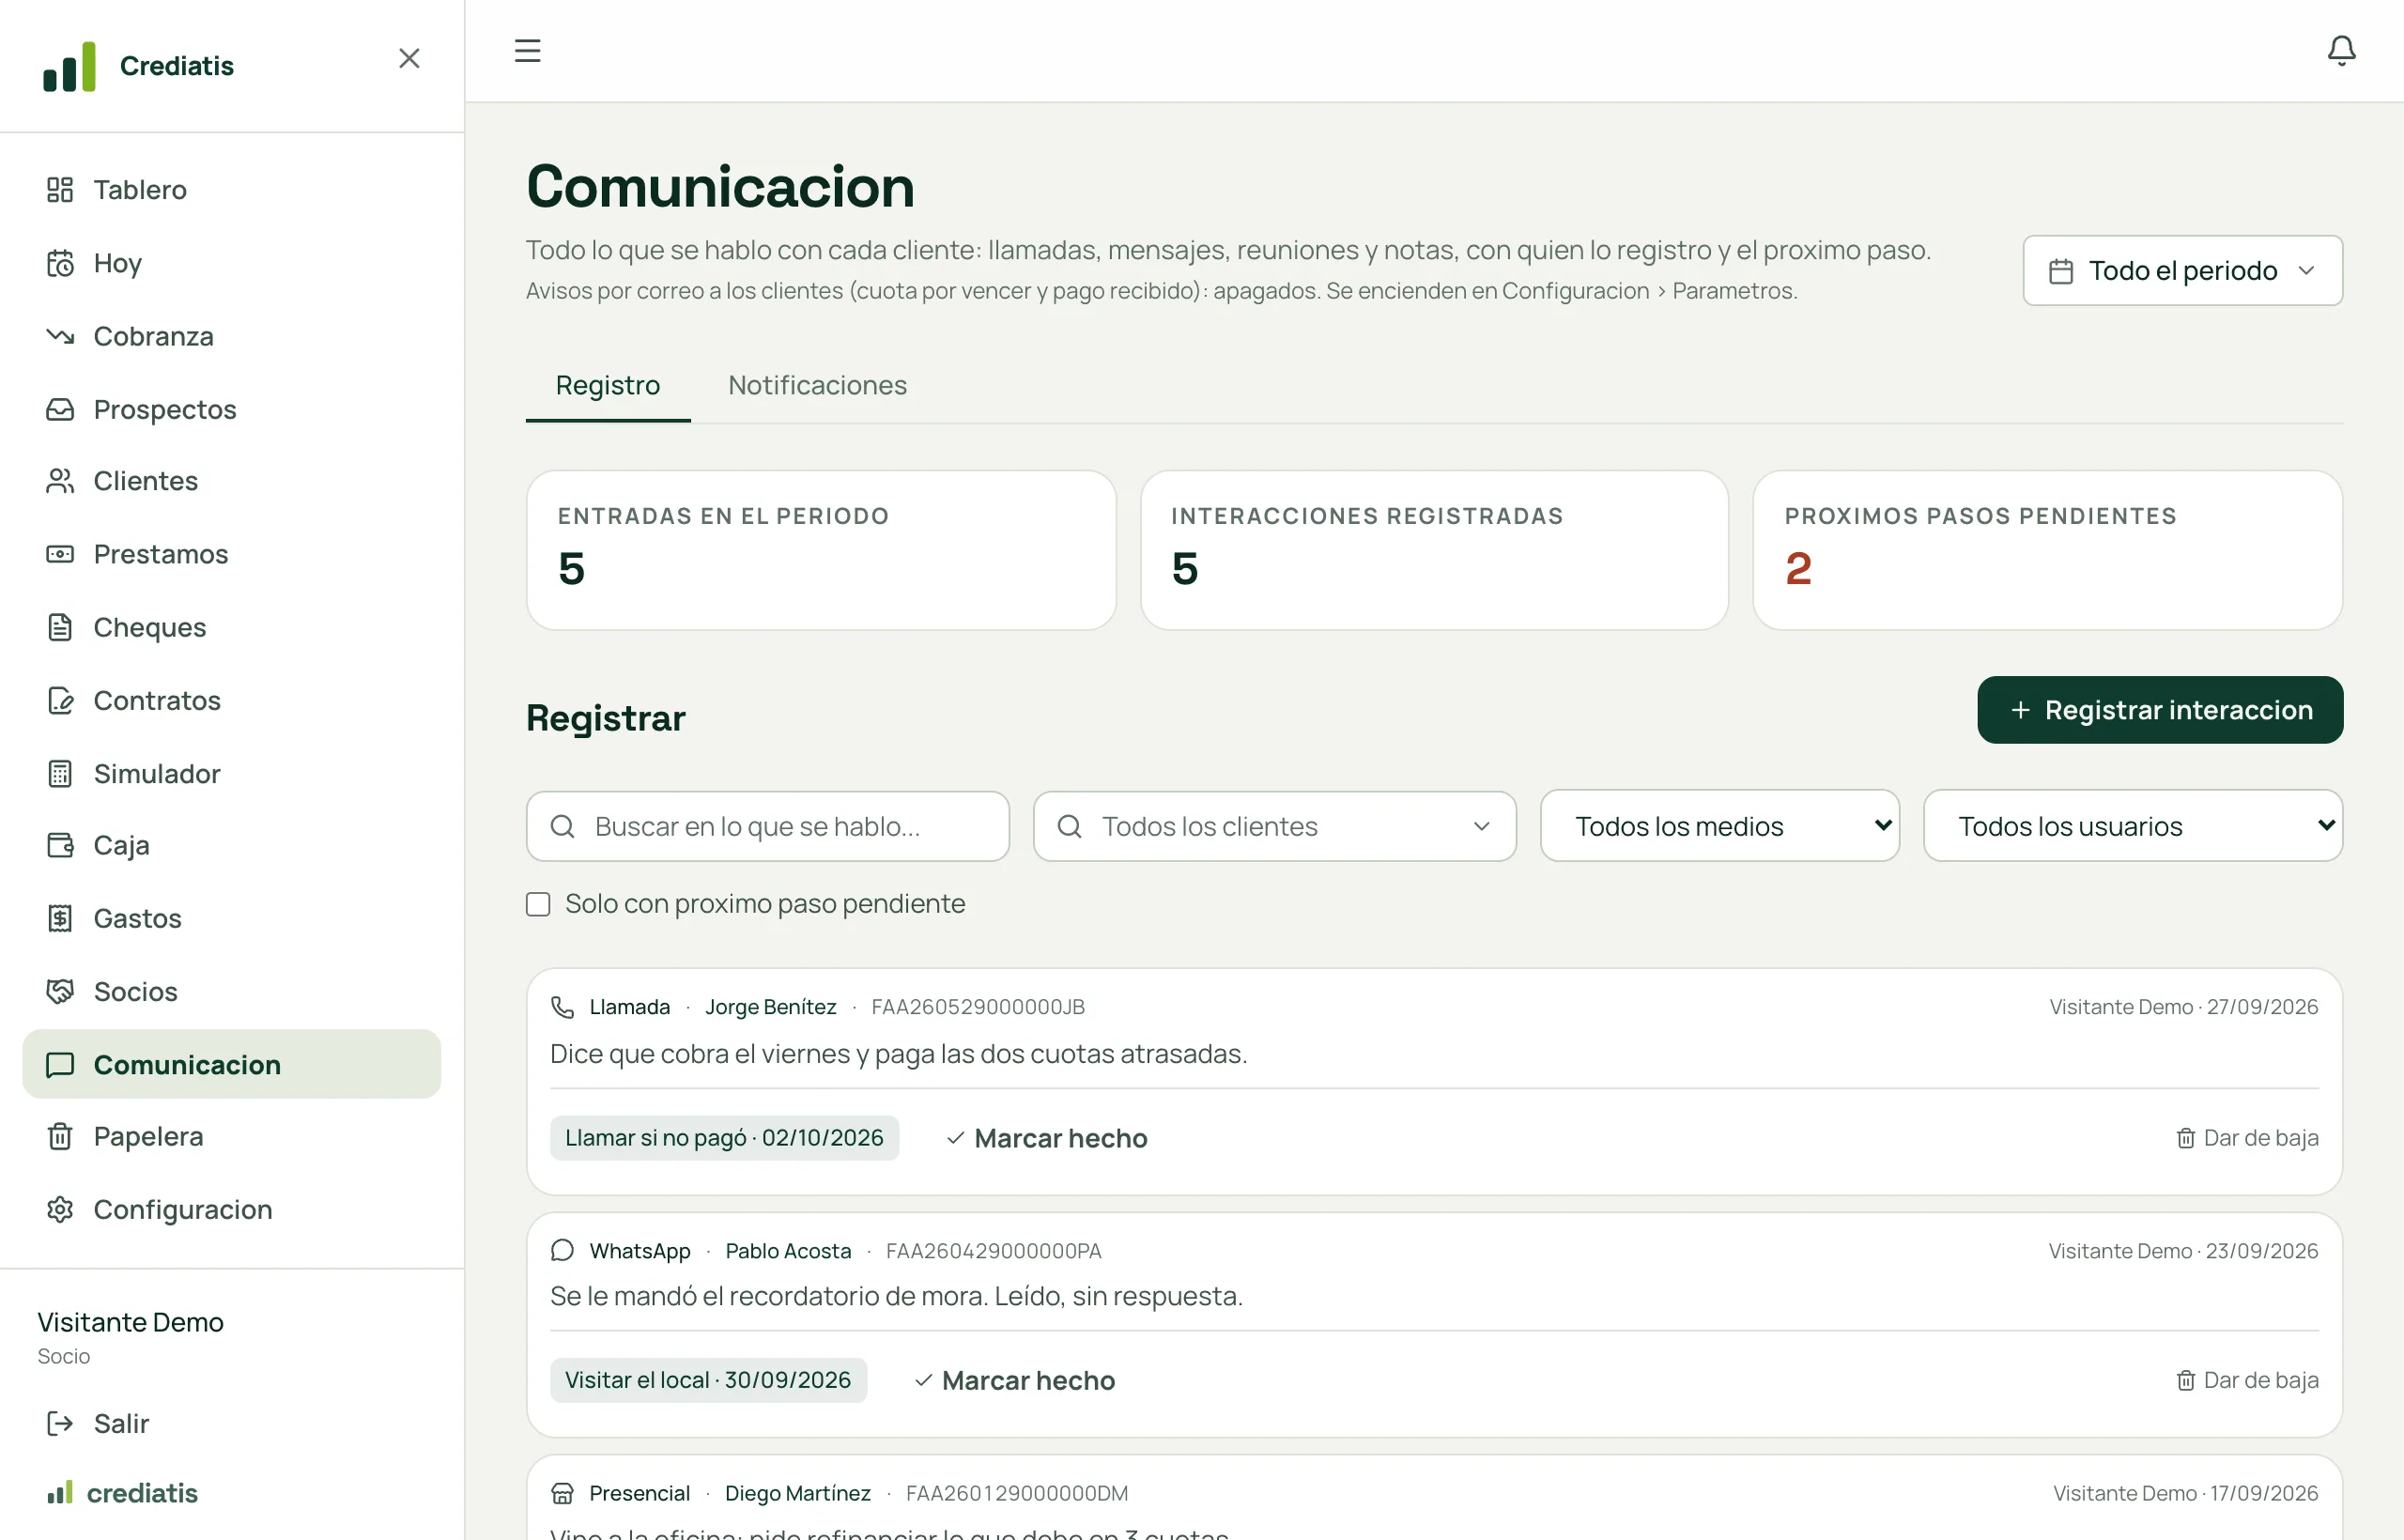
El registro de todo lo que se habló con los clientes, en una sola línea de tiempo: las interacciones que cargás a mano (llamada, visita, mensaje), las notas internas y los correos que manda el sistema solo. Filtrás por medio, por usuario, por cliente o por pendientes. Responde la pregunta que aparece apenas hay un reclamo: qué le dijimos a este cliente y cuándo.
- Plantillas de correo con tu marca: cuota por vencer, cuota vencida, bienvenida, acceso al portal. Se editan desde Configuración.
- Avisos automáticos: por defecto, 3 días antes del vencimiento y 1 y 7 días después si sigue impaga. Hasta tres momentos para cada caso.
- WhatsApp queda para más adelante: hoy la comunicación automática es por correo, y la manual se registra con el medio que haya sido.
Dónde está: Comunicación · plantillas y avisos en Configuración → Plantillas y Configuración → Avisos
Caja y conciliación
Coteja lo que el sistema dice que se cobró contra lo que efectivamente entró a la cuenta bancaria o a Mercado Pago. Lo que queda sin pareja de cada lado es justamente lo que hay que revisar: plata que entró y nadie sabe de quién es, y pagos registrados que nunca aparecieron en el banco.
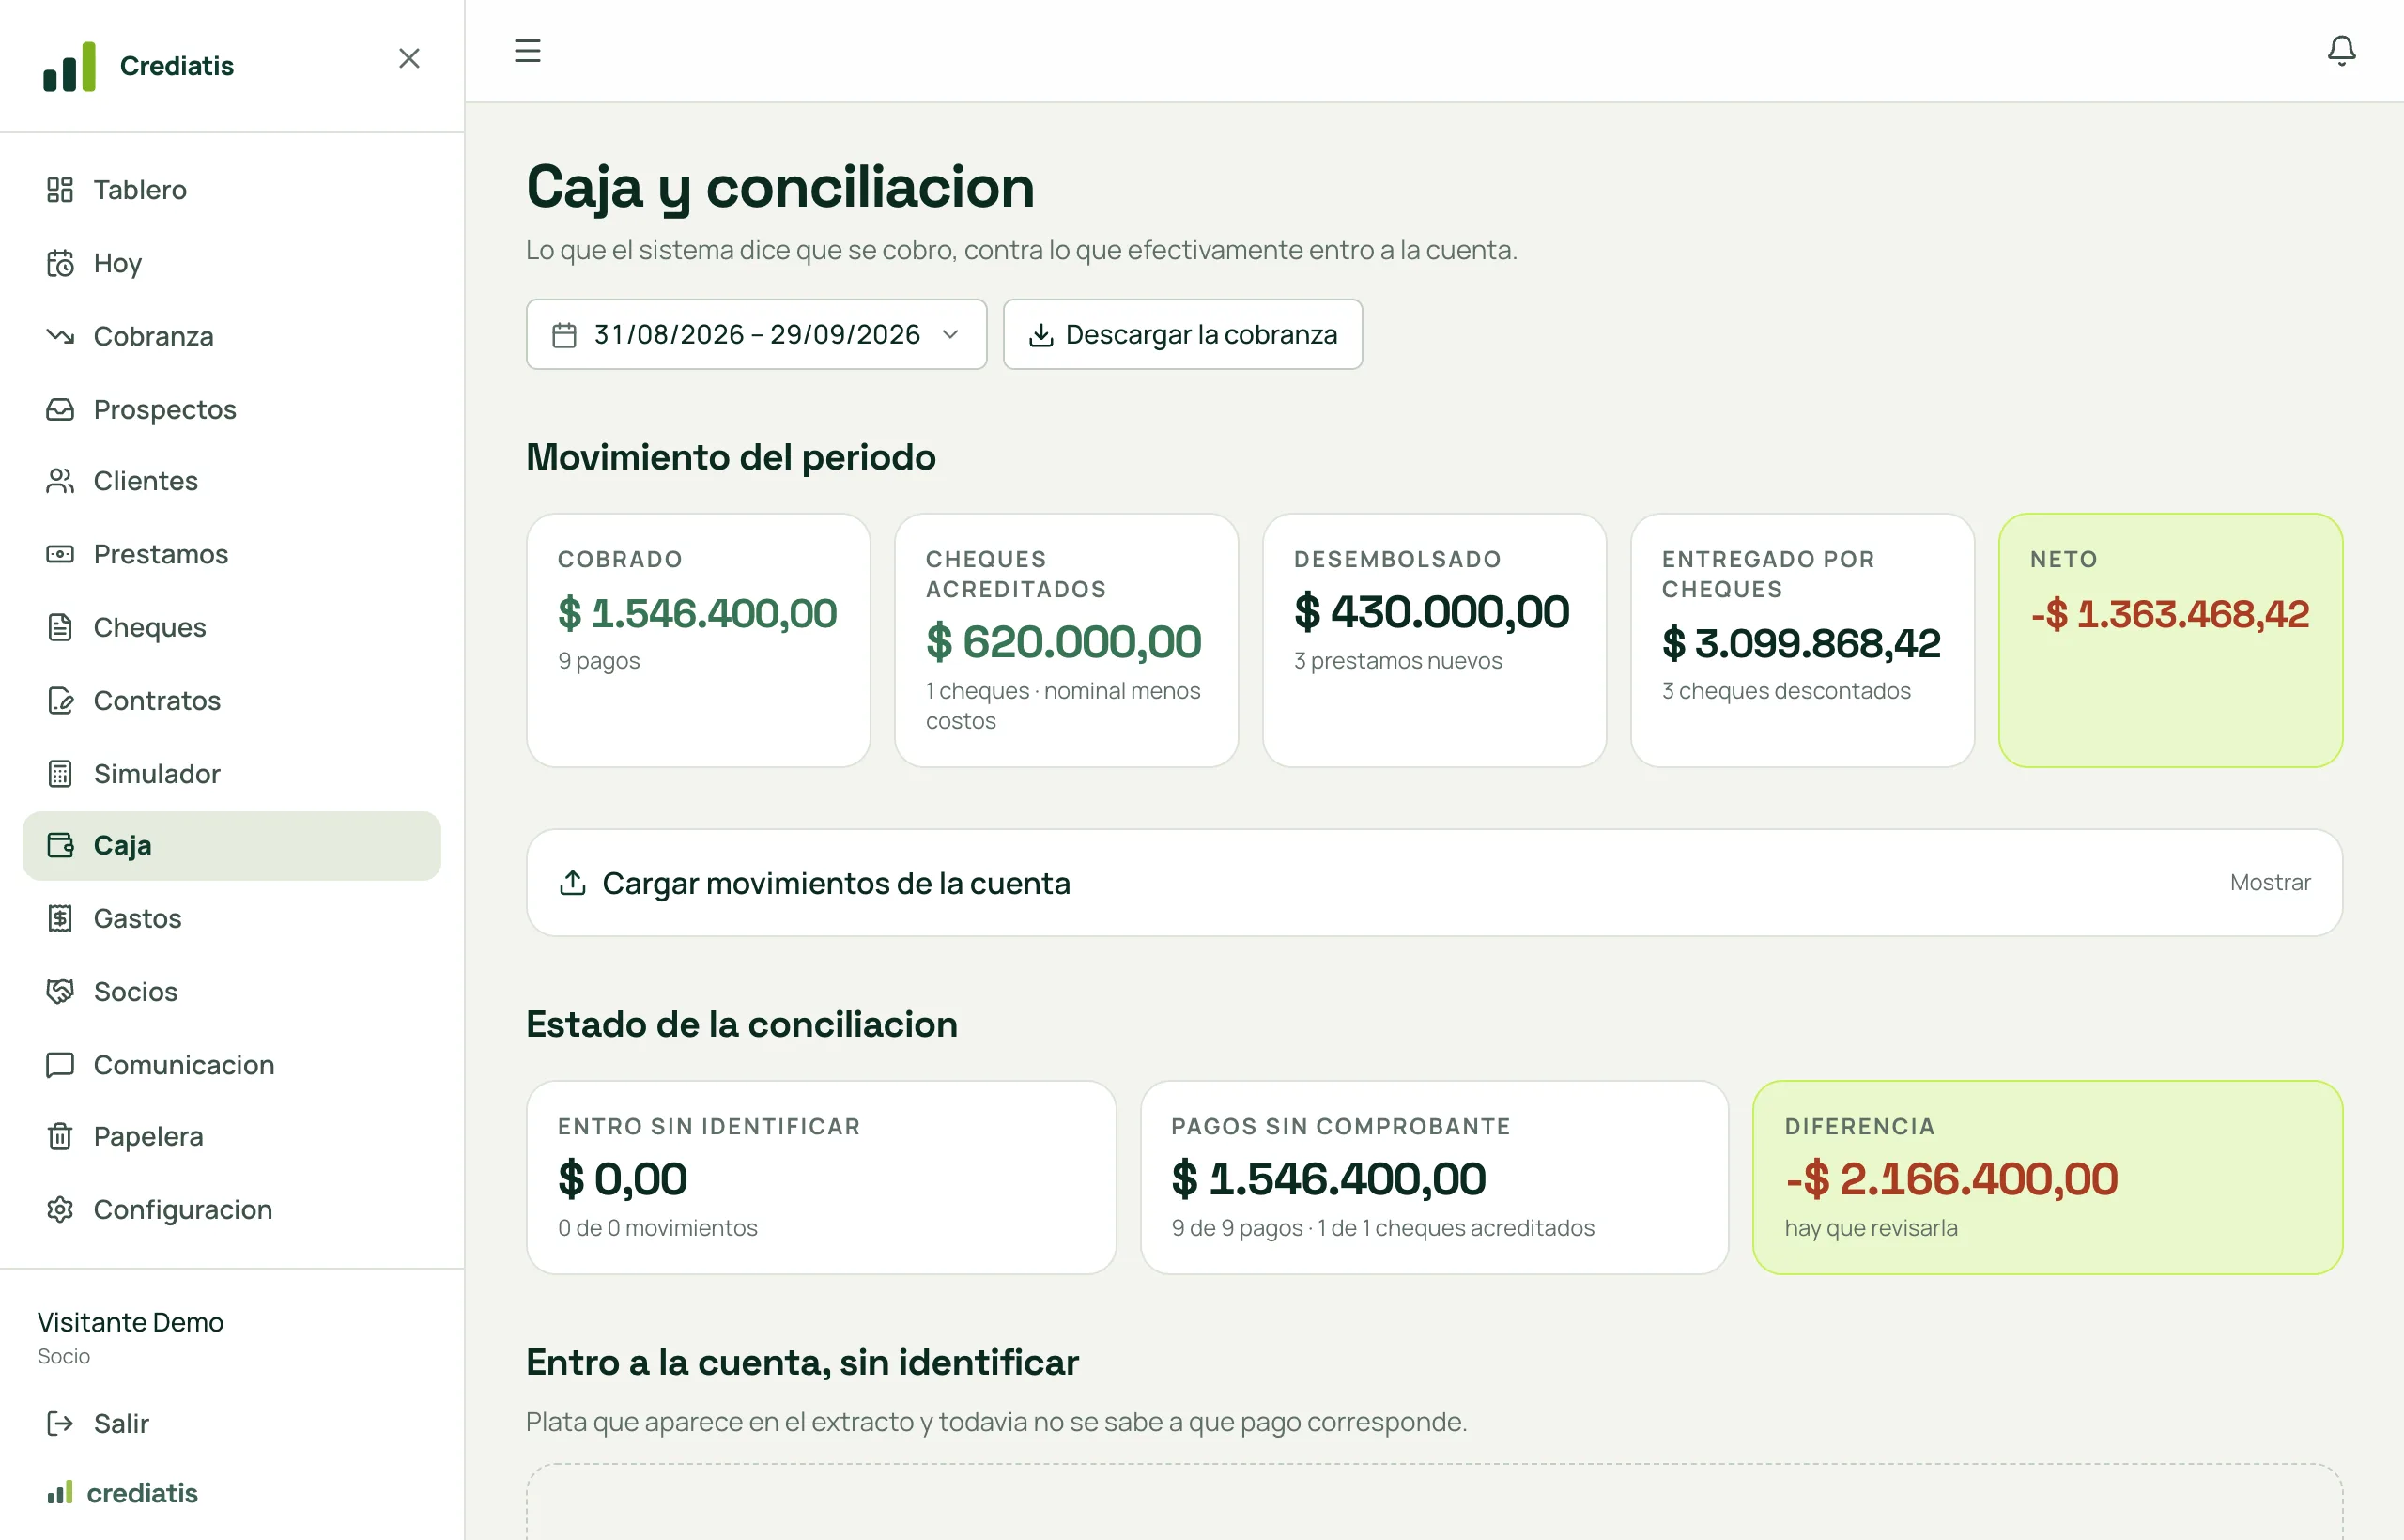
Dónde está: Caja · permiso caja.ver
Gastos
Sin gastos, el tablero muestra el margen bruto, interés cobrado menos incobrable, y lo llama resultado. Con los gastos cargados aparece el resultado real: lo que queda después de pagar todo. Cada gasto tiene un tipo, un responsable (un usuario del sistema o un nombre escrito a mano) y, opcionalmente, proveedor y comprobante.
FIJO
Se paga todos los meses pase lo que pase: alquiler, sueldos, servicios.
VARIABLE
Acompaña el volumen de operación: movilidad, gestión de cobranza.
IMPOSITIVO
Impuestos y tasas: ingresos brutos, ganancias, débitos y créditos, municipal.
COMISIÓN
Lo que se le paga a un tercero por traer o gestionar una operación.
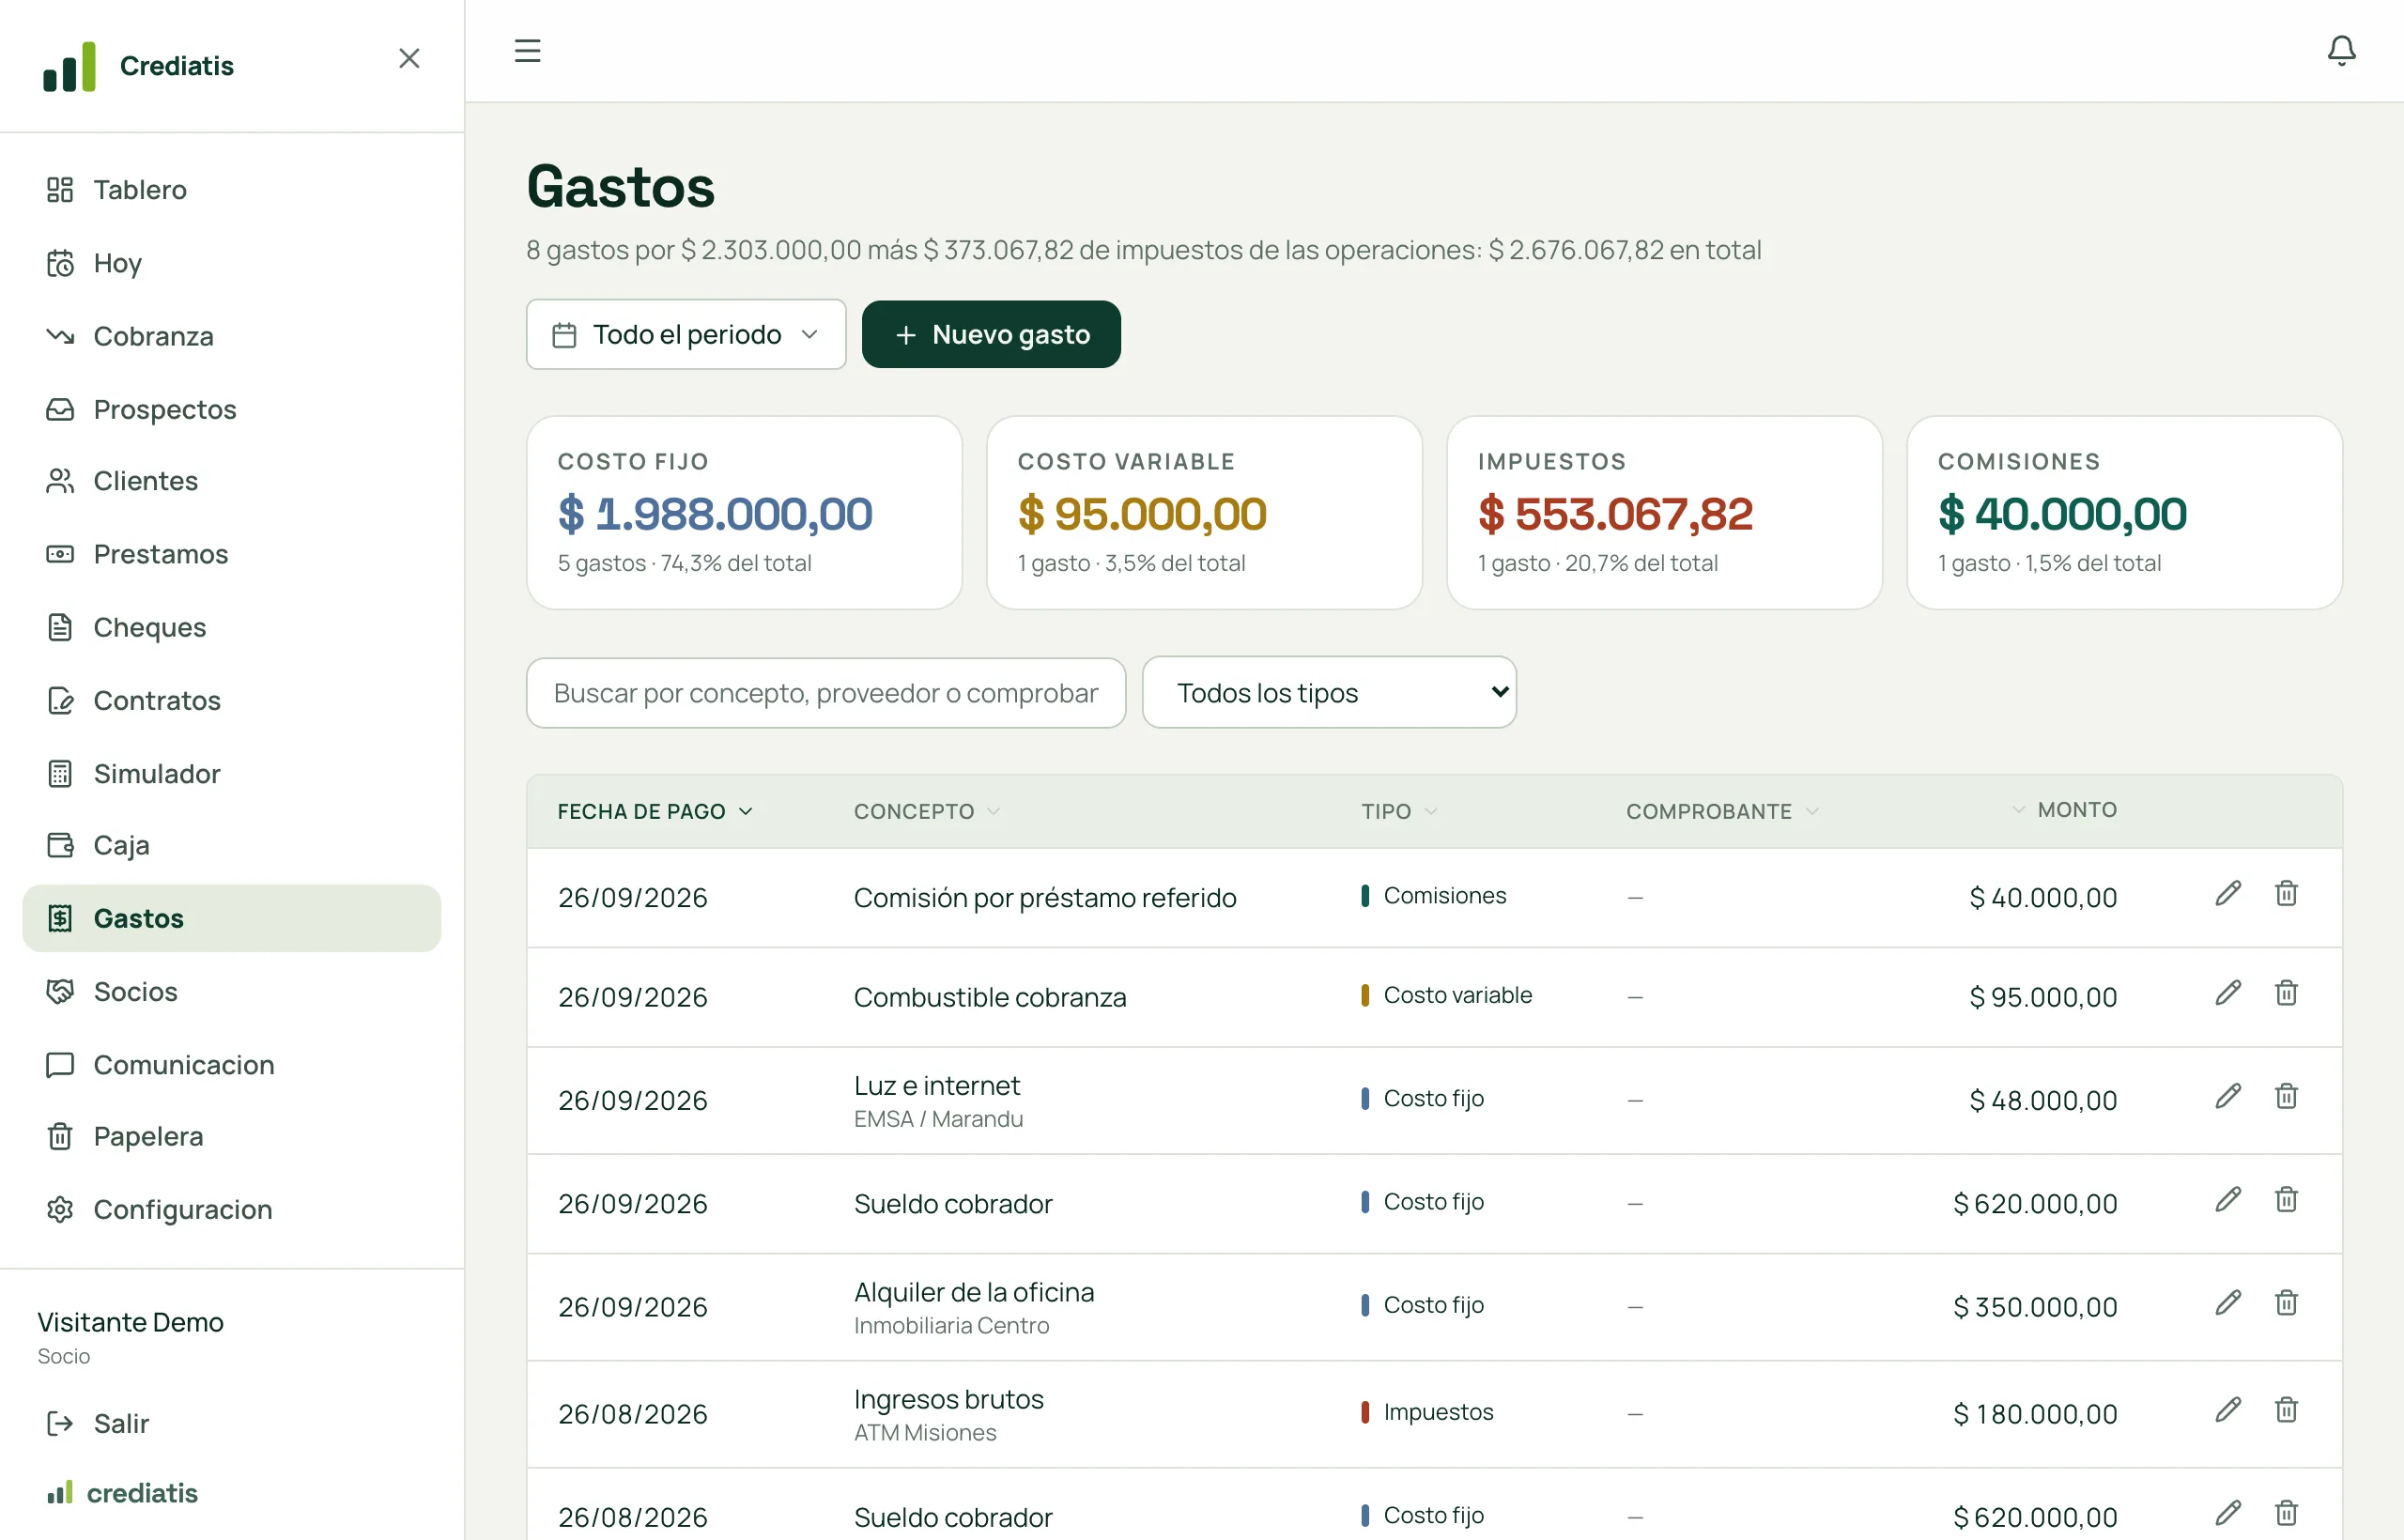
- Gastos en dólares: un gasto se puede cargar en pesos o en dólares, por ejemplo herramientas y servidores que se pagan en USD. Al elegir dólares, el sistema propone el cambio del día de pago (dólar oficial, vendedor) y se puede corregir a mano; si cambiás la fecha de pago, vuelve a proponer el de ese día.
- El gasto queda guardado ya convertido a la moneda de la empresa, así todos los tableros, la caja y el resultado siguen en una sola moneda. En la lista se ve el monto en pesos y, debajo, lo pagado en dólares y a qué cambio.
- Si la cotización no se puede consultar, el cambio se escribe a mano: la carga nunca se frena.
Dónde está: Gastos · permiso gastos.ver
Socios
La sección de los dueños del capital. Exclusiva de ellos: cuánto aportó cada uno, cuánto ganó y cuánto retiró. Es informativa, no toca cuentas bancarias. La regla que ordena la pantalla: la ganancia siempre separada del capital. El capital que vuelve de un préstamo no es ganancia; la ganancia es el interés cobrado más lo ganado con cheques, menos los gastos. Lo que no se retira reinvierte solo.
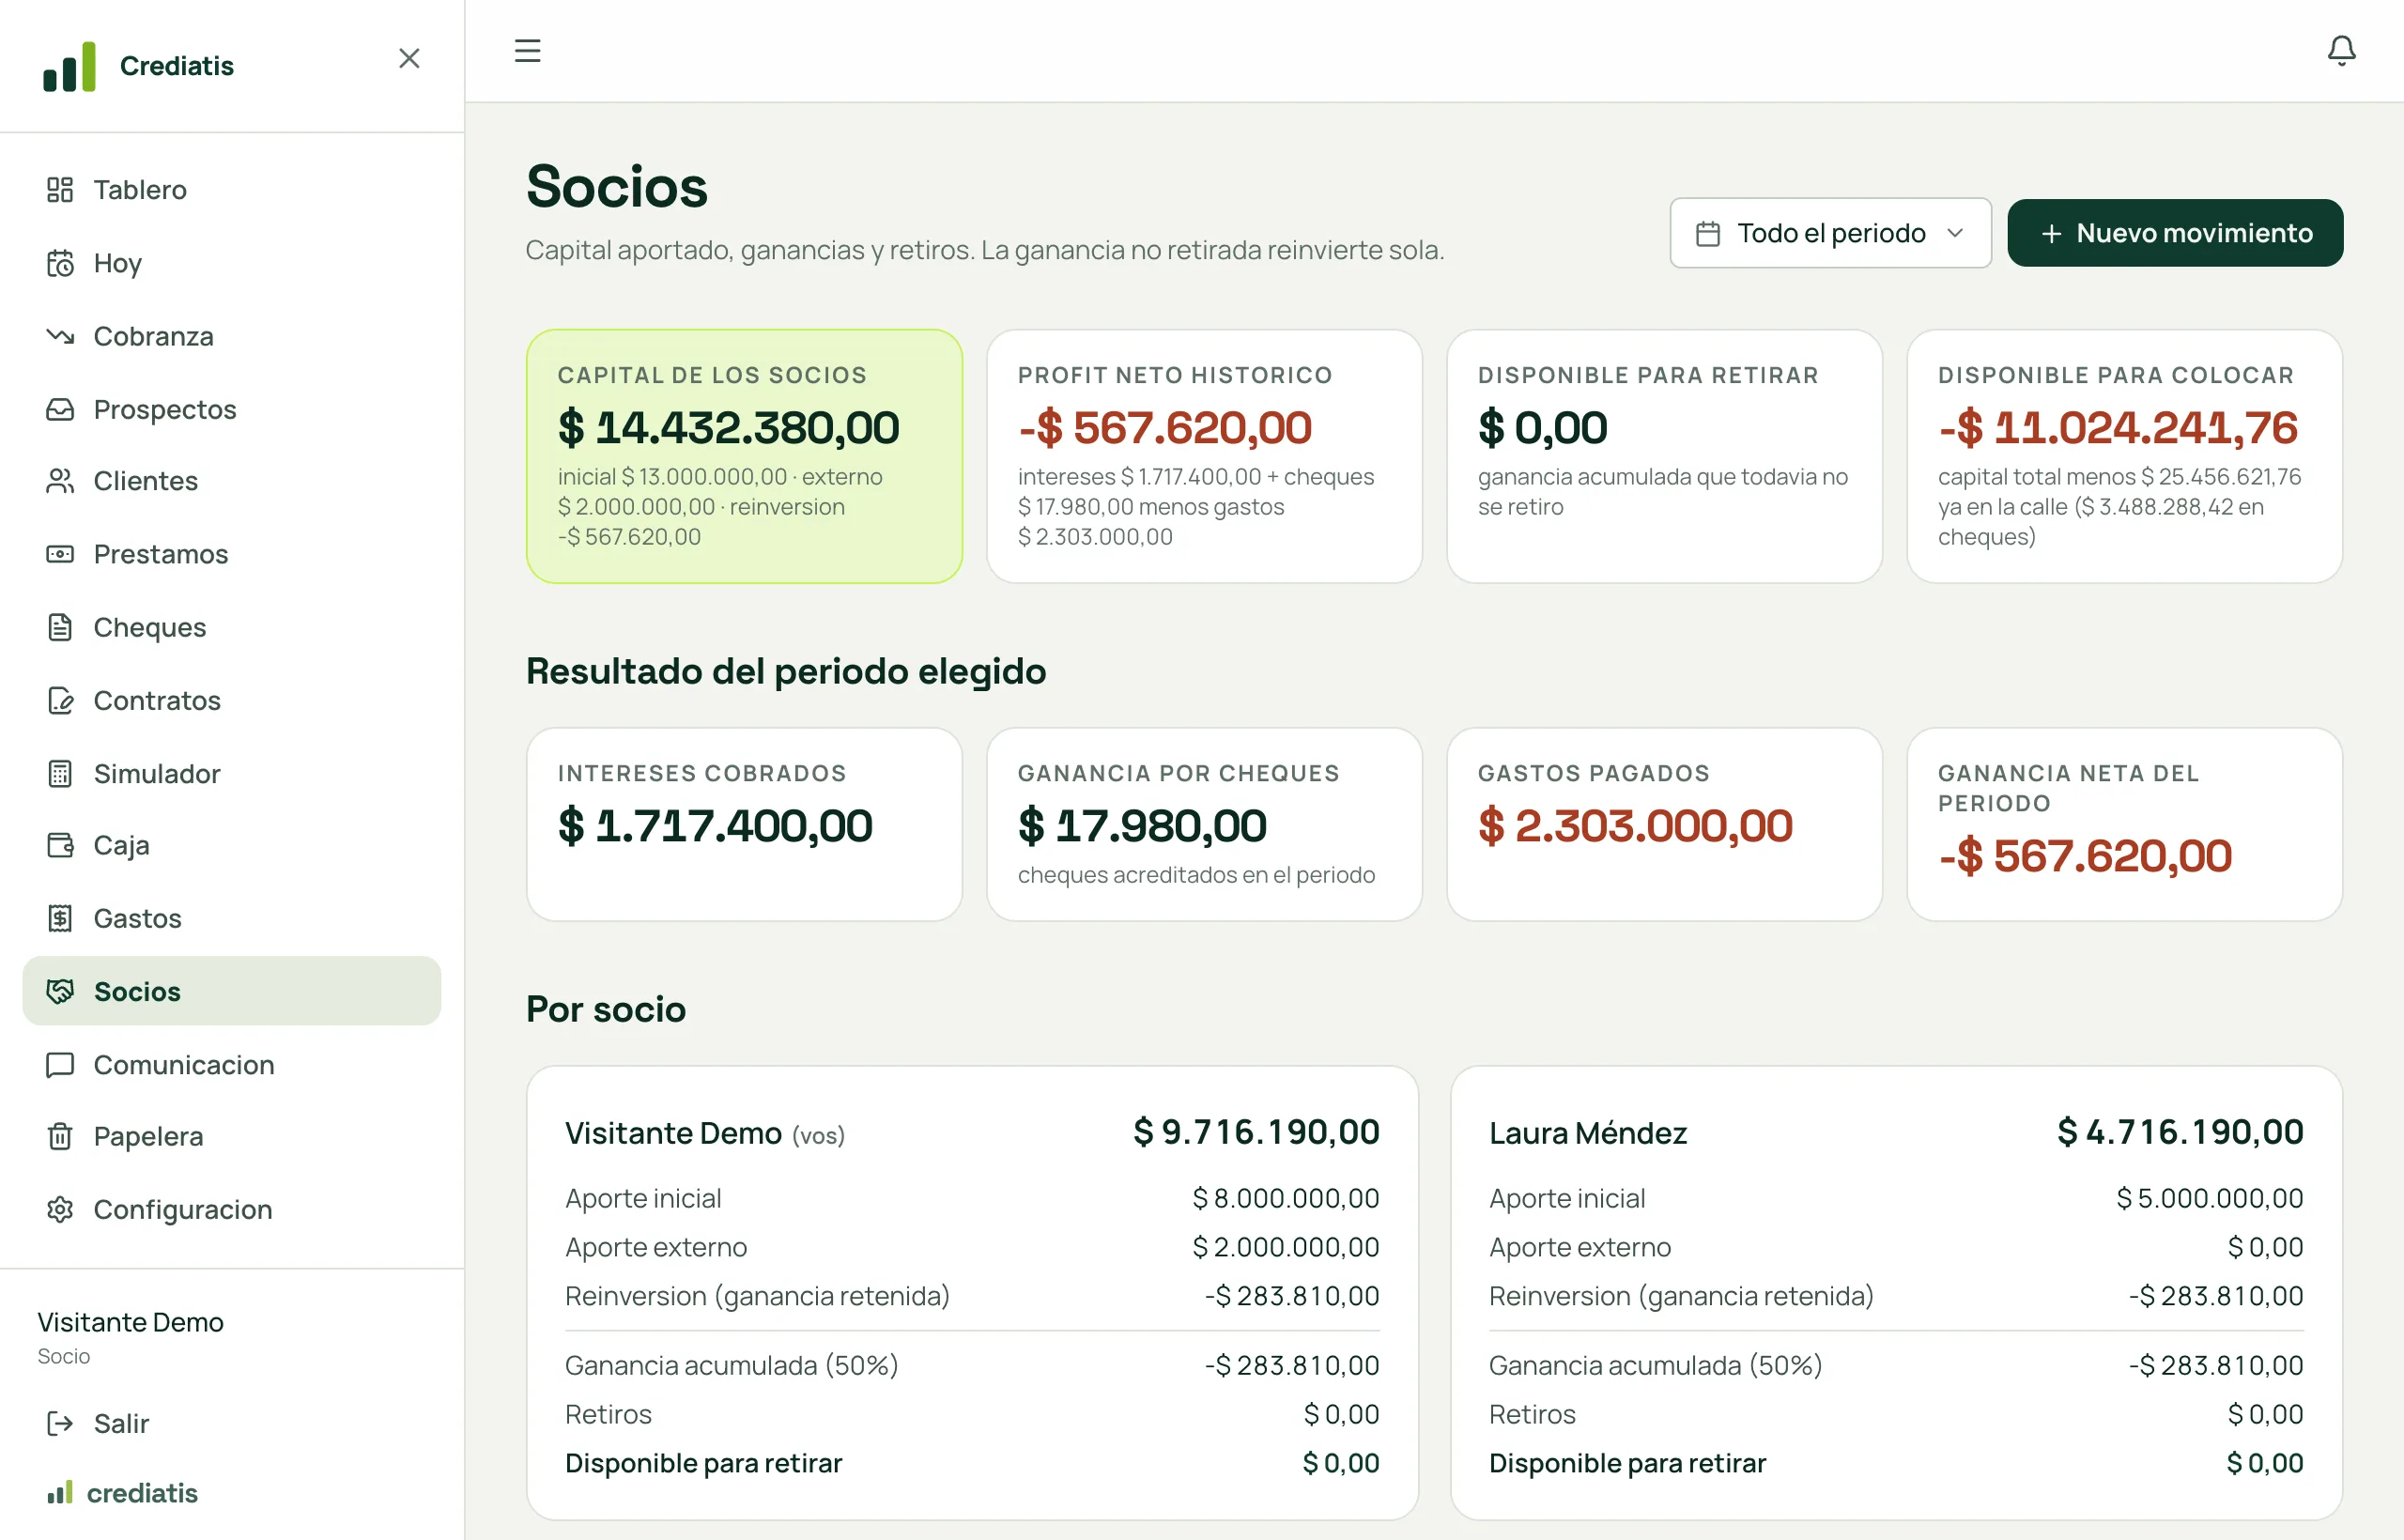
Dónde está: Socios · permiso socios.ver, pensado solo para los socios
Tablero
La foto general del negocio. Conviven dos relojes que no hay que mezclar: los stocks (estado de la cartera, capital colocado, intereses por cobrar) son una foto al cierre del período elegido; los flujos (cobrado, desembolsado, gastos, caja) son lo que pasó dentro del período. Cada bloque dice de cuál de los dos es.
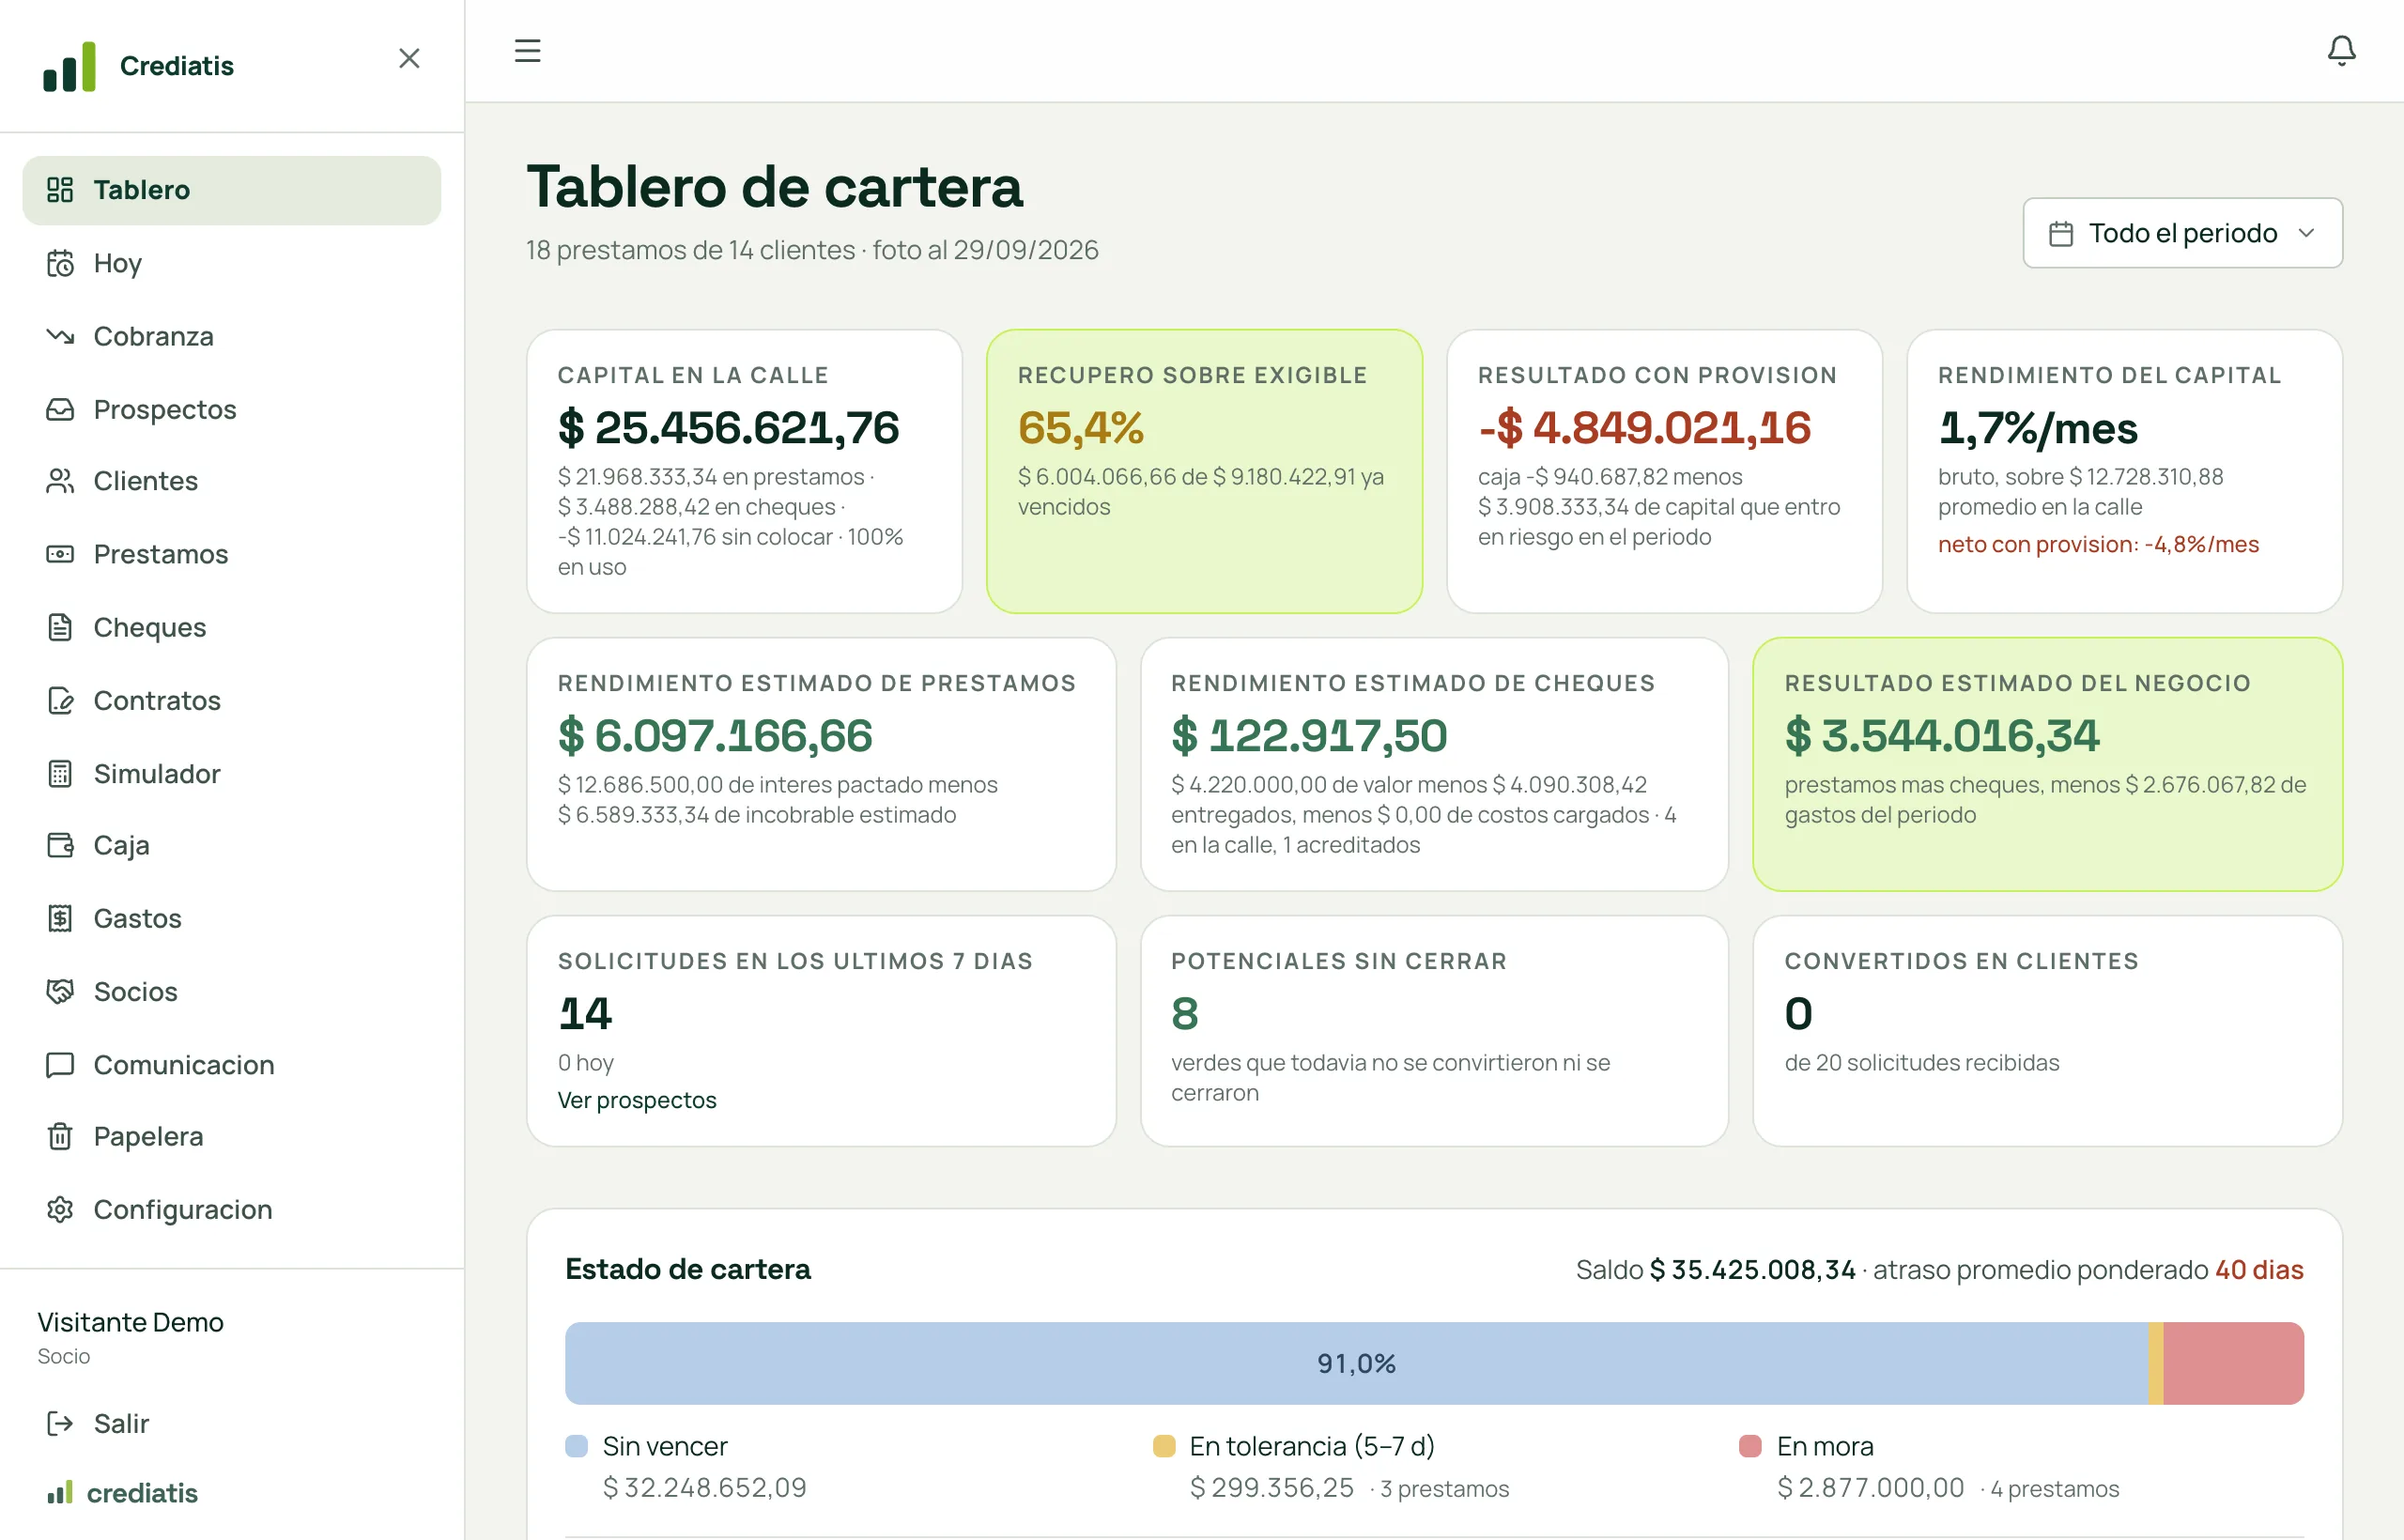
Stocks · foto al cierre
- Cartera por estado: vigente, al día, en gracia, en mora por franja.
- Capital colocado y saldo a cobrar.
- Provisión por incobrable según las franjas.
- Cheques en cartera y por acreditar.
Flujos · lo que pasó en el período
- Cobrado, desembolsado y neto.
- Interés cobrado y ganancia por cheques.
- Gastos pagados y resultado.
- Prospectos que entraron por Marketing y cuántos se convirtieron.
Dónde está: Tablero · es la pantalla de inicio
Configuración
Todo lo que define cómo se comporta el sistema para tu empresa, sin tocar código. Cada parámetro tiene una explicación al lado y un valor inicial que sirve para arrancar. Los cambios quedan en la auditoría: quién cambió qué y cuándo.
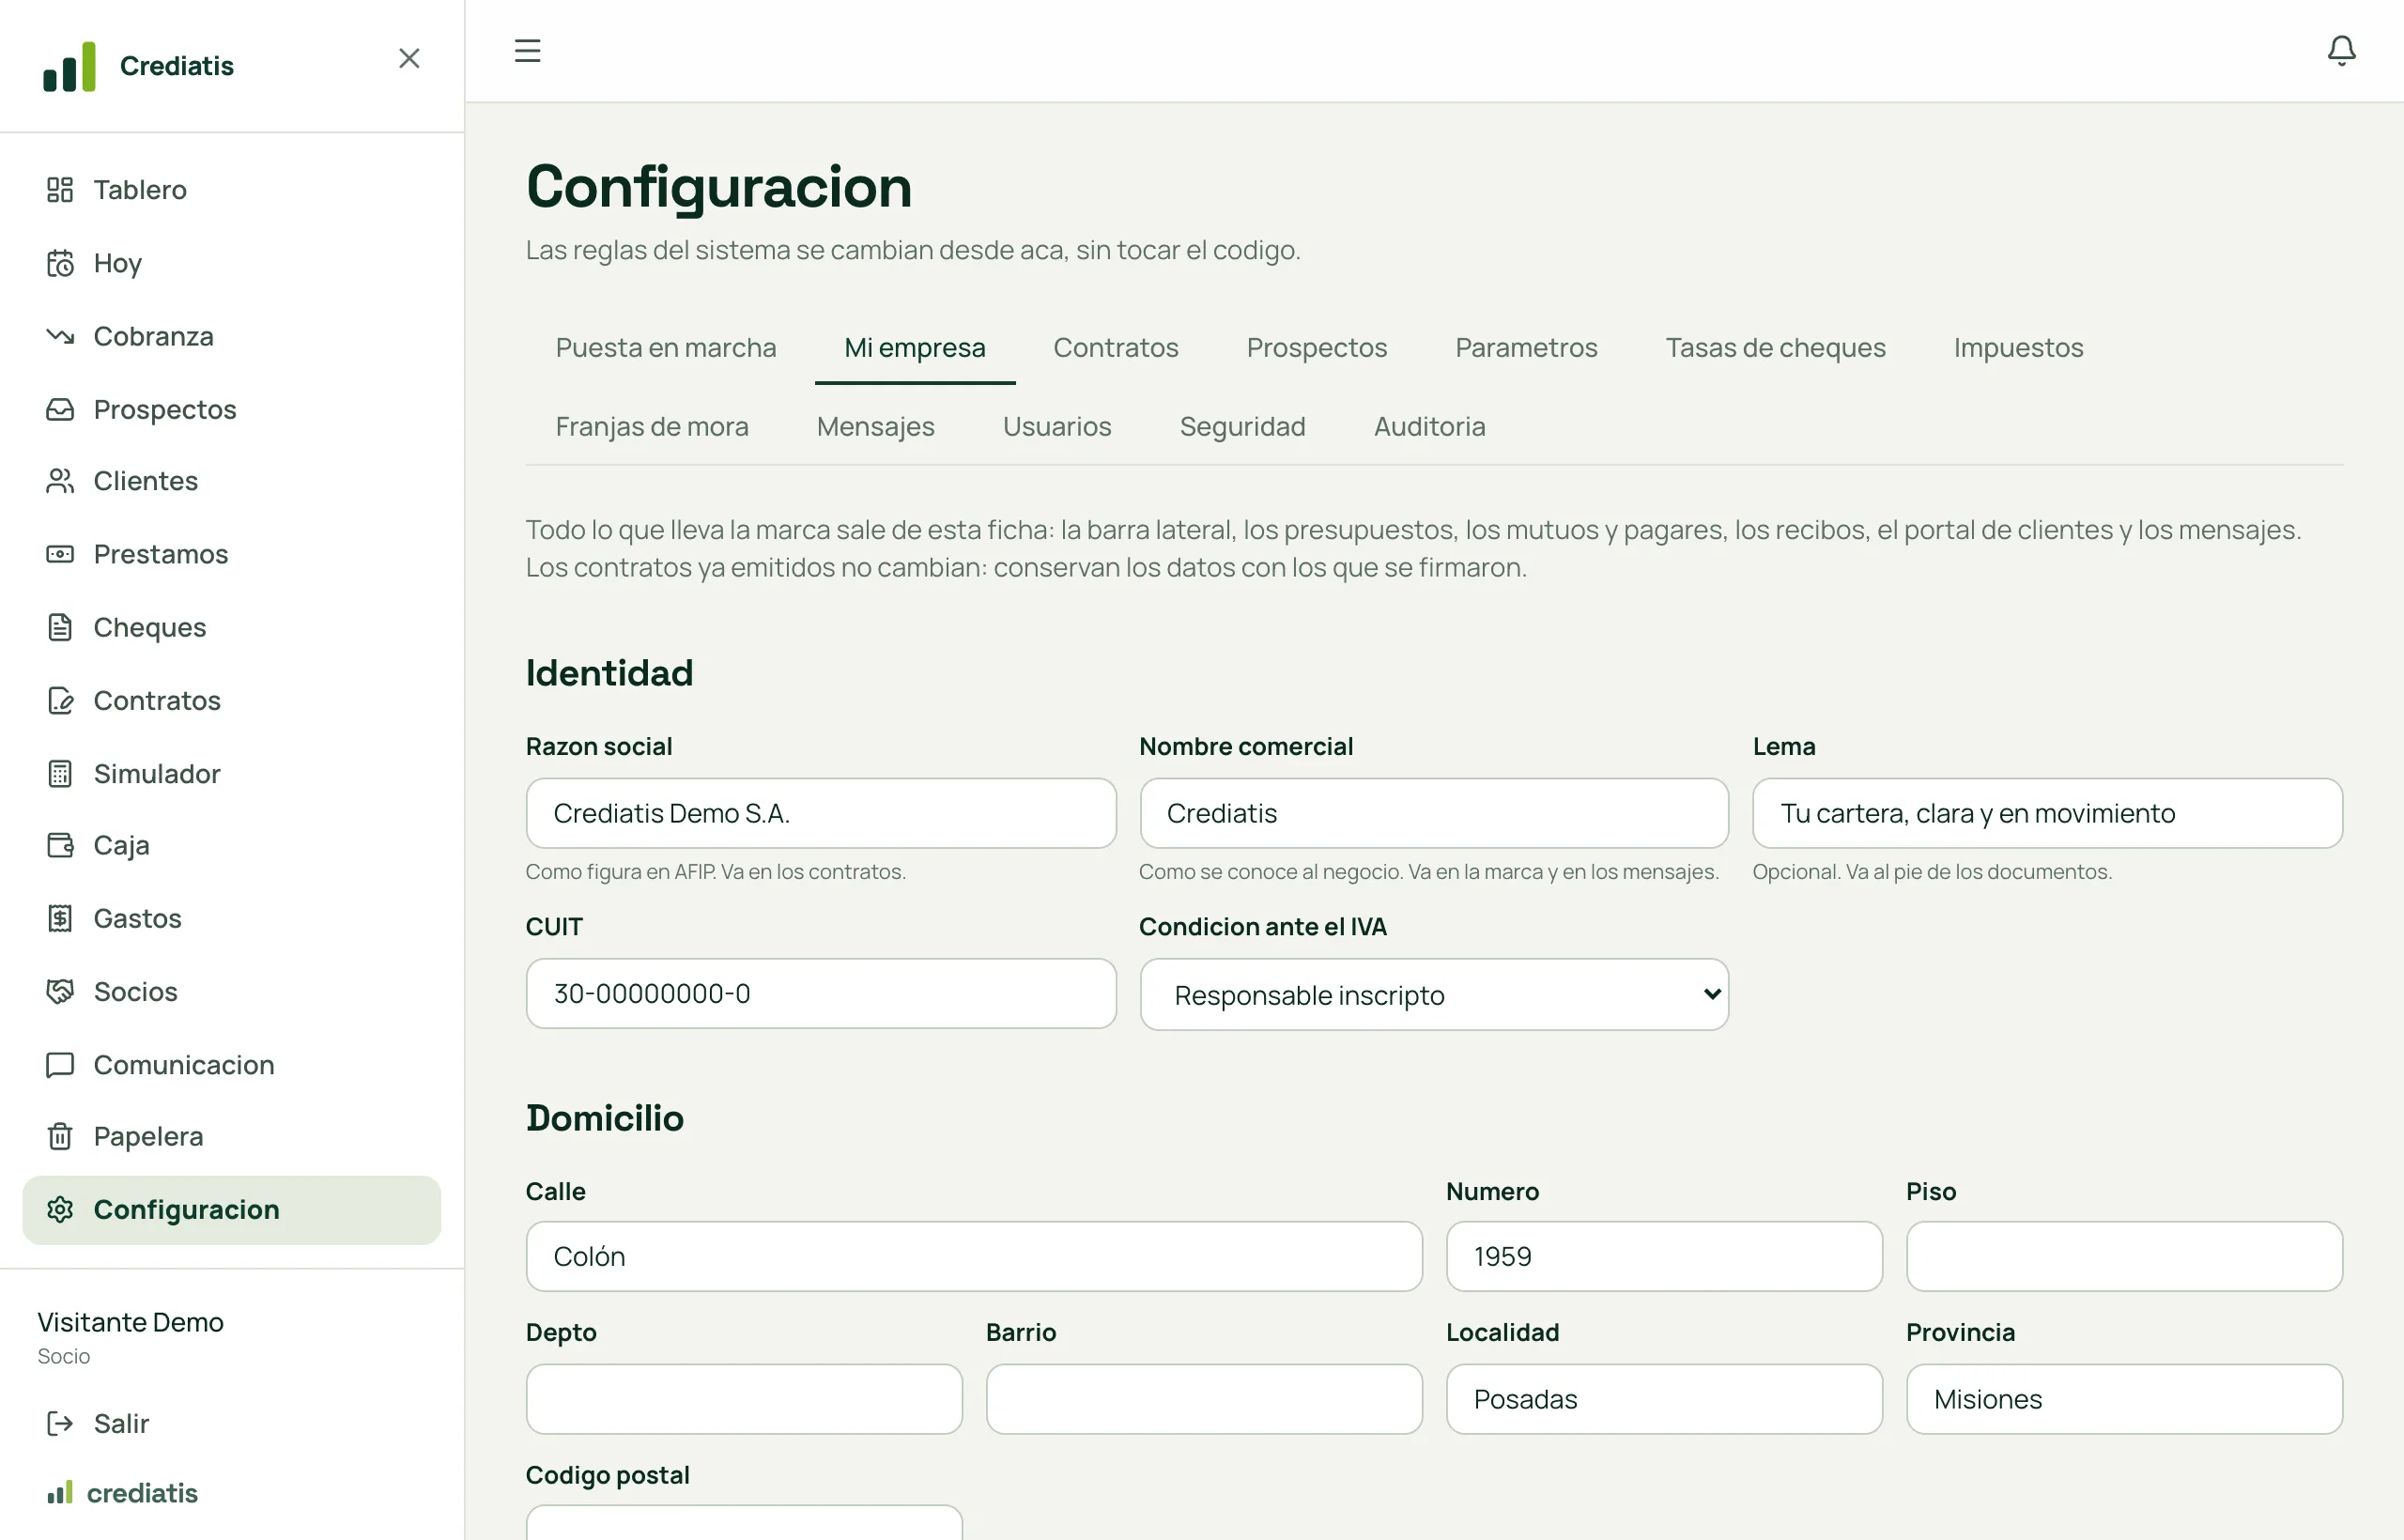
Impuestos
IVA, ingresos brutos, municipal y débitos y créditos, todos opcionales y cada uno con quién lo paga. El IVA se suma a la cuota; los demás los absorbe la empresa o el cliente según lo configures. En Gastos aparecen como Impuestos de las operaciones, calculados a partir de lo cobrado. Aplican también a renovaciones y refinanciaciones.
Usuarios y permisos
El rol (dueño, administrador, cobrador, consulta) es un preset que carga un conjunto de permisos. Lo que autoriza cada pantalla es el permiso, no el rol: podés dar a un cobrador acceso a Caja sin darle Socios, o quitarle Gastos a un administrador. Cada usuario entra con su correo y una clave fuerte, y puede activar el doble factor.
Dónde está: Configuración · abierta a todos, pero cada sección exige su permiso
¿Querés verlo andando?
La demo tiene datos de ejemplo y se puede tocar: simulá, cargá un crédito, descontá un cheque. Y si algo de esta guía no te cierra, escribinos: la mejoramos con lo que preguntan los que la usan.